Brasil abre una oportunidad para el trigo argentino y crece la demanda de maíz
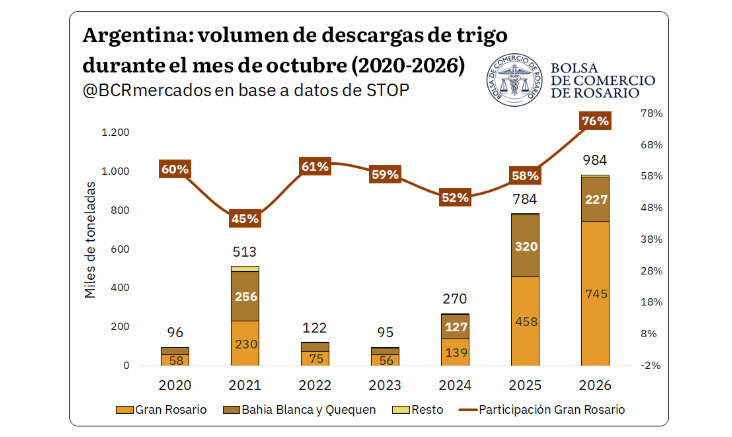
Las exportaciones argentinas de trigo atraviesan un comienzo excepcional dentro del mercado global: entre septiembre y octubre se habrían despachado casi 2 millones de toneladas (Mt), un récord histórico para ese bimestre, según datos preliminares de NABSA tomados por la Bolsa de Comercio de Rosario (BCR). En octubre ingresaron por camión más de 980.000 toneladas de trigo a los puertos, el mayor registro para ese mes en los últimos años. El Gran Rosario concentró el 76% de las descargas, una participación récord.
La posición del trigo argentino podría enfrentar más competencia si se normalizan los embarques del Mar Negro. Rusia habría exportado 2,9 Mt en octubre, el mayor volumen mensual desde el inicio de la campaña. Además, la posibilidad de que Rusia y Ucrania retomen negociaciones de paz abre la perspectiva de una distensión que facilite el comercio. Una eventual normalización podría reducir la ventaja argentina como proveedor internacional.
En sentido contrario, Brasil aparece como una oportunidad para el trigo argentino. Las lluvias afectaron la calidad del trigo cosechado en São Paulo y Paraná, y la CONAB estima que la producción brasileña 2026/27 caerá a 5,73 Mt, un 27,2% menos que en el ciclo anterior. El USDA proyecta importaciones por 7,5 Mt, mientras que estimaciones privadas las ubican entre 8,5 y 9 Mt. Argentina llegará con una disponibilidad cercana a 29 Mt, entre producción estimada en 23,8 Mt y un remanente superior a 5 Mt.
La soja sostiene los embarques, pero pierde precio
Además del trigo, el complejo sojero mantiene un ritmo firme de exportaciones. Entre abril y octubre, los despachos alcanzaron 30,2 Mt en poroto equivalente, cerca del 66% de lo proyectado para toda la campaña. El aceite sumó 3,88 Mt, el tercer mejor registro para esta altura del ciclo; la harina llegó a 18,81 Mt y el poroto a 5,31 Mt. El frente externo conserva dinamismo, aunque el mercado interno avanza más lentamente.
Al 28 de octubre, las compras de la campaña 2025/26 sumaban 31,36 Mt y todavía quedaba por vender el 29,3% de la producción, 16,8 puntos porcentuales por encima del promedio. A la vez, las importaciones argentinas de soja alcanzaron 5,5 Mt, el segundo nivel más alto del siglo. La oferta récord de Paraguay, que superó por primera vez las 12 Mt, contribuye a explicar ese flujo.
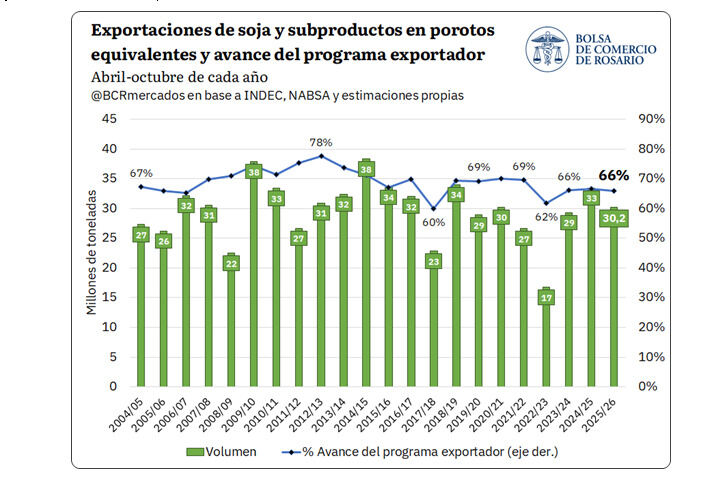
El aceite podría destacarse en los próximos embarques: la programación para los siguientes 30 días llegó a 410.000 toneladas, el segundo valor más alto de los últimos cinco años para esta semana. La demanda india, con importaciones de aceites vegetales en máximos de más de un año, sostiene las ventas. Sin embargo, la caída de Chicago ya impacta en los valores locales: la soja se negoció cerca de $540.000 o US$350 por tonelada. En Chicago, el contrato noviembre cayó a US$436, presionado por la cosecha estadounidense.
El maíz gana mercados, aunque la abundancia presiona los precios
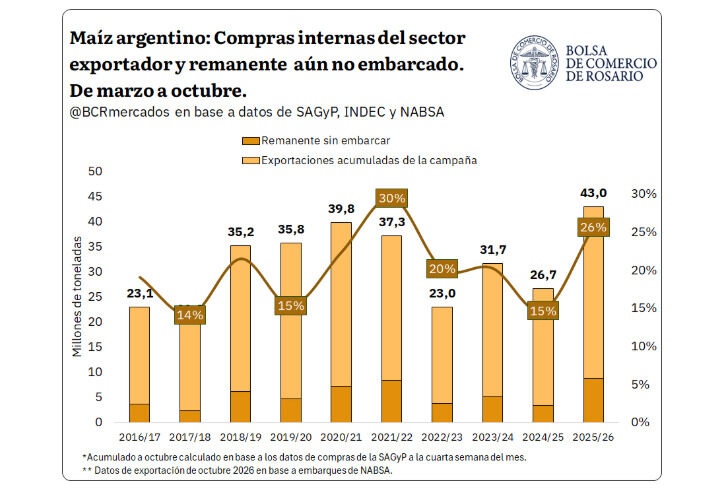
A la par del trigo y la soja, los embarques argentinos de maíz superaron 3,9 Mt en octubre, con Vietnam como principal destino y compras cercanas a 1 Mt. La programación de exportaciones ronda los 2 Mt, el mayor volumen para esta altura del año en cinco campañas y el doble del promedio reciente. La demanda encuentra respaldo en las dificultades de Ucrania para exportar por el Mar Negro y en la menor oferta brasileña: entre marzo y octubre, Brasil habría embarcado 22 Mt, un 12,5% menos que un año atrás.
Pese al escenario externo favorable, el volumen exportado no impulsó los precios internos. Los exportadores ya cubrieron buena parte de sus necesidades y se estima que quedan 8,8 Mt compradas sin embarcar, un máximo histórico. Además, restan vender más de 14,4 Mt en el mercado interno, también un récord. La abundancia de mercadería limita la reacción de las cotizaciones, aun con una demanda internacional firme.
En octubre, el maíz en Chicago cayó casi 20% desde los máximos de fines de septiembre y llegó a US$173,5 por tonelada. En el mercado local, la pizarra se ubicó en US$179,2, mientras que los contratos a diciembre y abril rondaron los US$187,4 y US$187,6.