El trigo mundial reduce sus reservas y enfrenta un comercio más ajustado
El mercado internacional del trigo presenta un escenario de menor disponibilidad para la campaña 2026/27, con existencias finales en retroceso y modificaciones en las perspectivas del comercio global. El último informe del Departamento de Agricultura de Estados Unidos (USDA) mostró un balance productivo relativamente estable, aunque con diferencias entre la evolución de la oferta, el consumo y las exportaciones. La reducción de los stocks mundiales y las restricciones comerciales en el mar Negro aparecen entre los principales factores que condicionan las perspectivas del cereal.
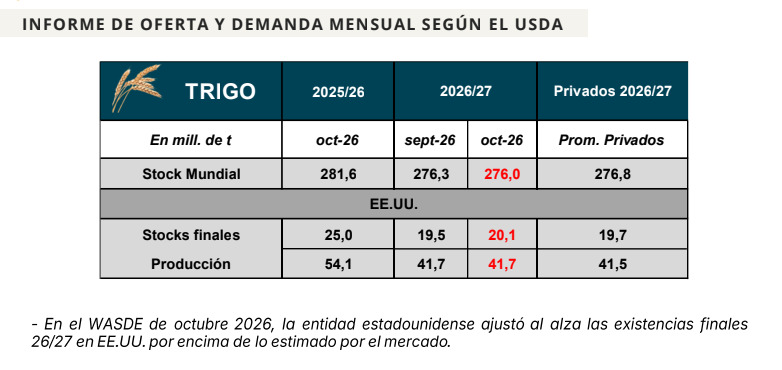
De acuerdo con el informe mensual de octubre de 2026 de AZ Group, elaborado sobre la base de las estimaciones del USDA, la producción mundial de trigo se mantendría en 822,4 millones de toneladas para el ciclo 2026/27. El volumen representa una caída del 2,6% respecto de los 844,1 millones de toneladas de la campaña anterior. En paralelo, el consumo global aumentaría hasta los 823,7 millones de toneladas, impulsado por una mayor utilización del cereal para alimentación animal.
Menores existencias en el balance mundial
La relación entre producción y consumo constituye uno de los puntos centrales del nuevo escenario triguero. Con una demanda mundial que superaría la producción prevista, el mercado necesitará recurrir a las existencias acumuladas para cubrir parte de sus necesidades. Esta dinámica se refleja en la actualización de los stocks finales, que muestra una disminución respecto del ciclo precedente.
Según los datos presentados por AZ Group, las existencias mundiales finales de trigo se ubicarían en 276 millones de toneladas, frente a los 281,6 millones registrados en la campaña 2025/26. En la comparación entre las estimaciones de septiembre y octubre para 2026/27, el organismo estadounidense prácticamente mantuvo sin cambios su proyección, que pasó de 276,3 a 276 millones de toneladas.
Aunque el ajuste mensual fue reducido, la comparación interanual permite observar una menor disponibilidad acumulada. Este comportamiento diferencia al trigo de otros granos cuyo balance registró aumentos de existencias en el reporte de octubre. La evolución del consumo y la capacidad de los principales exportadores para abastecer la demanda serán variables relevantes para determinar cómo se desenvolverá el mercado durante la nueva campaña.
El comercio internacional pierde volumen
Uno de los cambios más destacados del informe del USDA estuvo relacionado con las perspectivas del intercambio internacional. La entidad redujo su estimación del comercio mundial de trigo a 209 millones de toneladas, un volumen que representa una disminución de casi el 8% frente al ciclo anterior.
El recorte más significativo se vinculó con Rusia, uno de los principales proveedores internacionales del cereal. De acuerdo con el reporte de AZ Group, el USDA redujo la proyección de exportaciones rusas de 43 a 40 millones de toneladas, en un contexto marcado por las restricciones en el mar Negro.
La reducción de las exportaciones rusas de trigo no implica necesariamente una caída equivalente en el abastecimiento mundial, ya que otros países podrían compensar parcialmente la menor disponibilidad. Sin embargo, la contracción prevista del comercio refleja un escenario internacional más ajustado, en el que las condiciones logísticas y la capacidad exportadora de cada origen adquieren mayor relevancia.
Canadá gana protagonismo ante el recorte ruso
Entre los países que podrían contribuir a compensar parcialmente la menor oferta exportable rusa se encuentra Canadá. El informe de octubre destacó una mejora en sus perspectivas productivas, con una cosecha estimada en 36,5 millones de toneladas.
La mayor producción canadiense aparece así como un factor de compensación frente a las restricciones que afectan a los embarques rusos. No obstante, el reporte no plantea que este incremento revierta por completo la reducción prevista del comercio internacional, sino que señala una respuesta parcial ante los cambios en la oferta exportable.
En su análisis del mercado, AZ Group describió el balance mundial del trigo como prácticamente estable en términos mensuales, aunque con menores existencias frente al ciclo anterior y un comercio internacional más reducido. El retroceso de los stocks, el aumento del consumo y la caída proyectada de las exportaciones rusas conforman las principales señales del nuevo escenario triguero. La evolución de la producción y de los intercambios comerciales será determinante para establecer el grado de ajuste de la oferta durante la campaña 2026/27.