China domina el mercado mundial de soja y redefine el negocio exportador

En apenas tres décadas, China pasó de ser un exportador relevante de soja a concentrar cerca del 60% de las importaciones mundiales del poroto. Un informe de la Bolsa de Comercio de Rosario (BCR) analiza esta transformación y sus consecuencias para el comercio internacional, con Brasil y Estados Unidos como protagonistas de una oferta cada vez más concentrada.
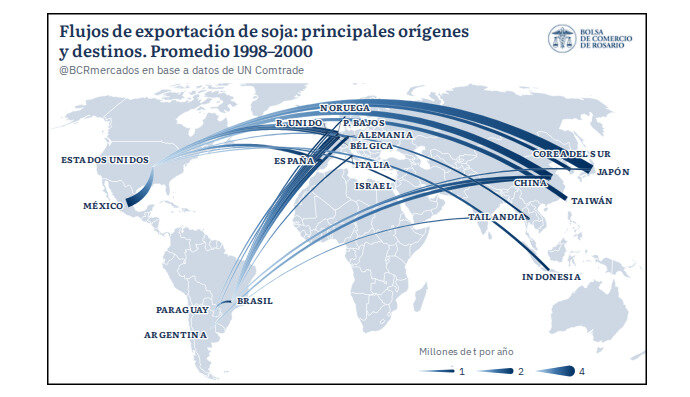
A fines de los años noventa, Estados Unidos dominaba los envíos internacionales y Europa concentraba cerca del 40% de las compras mundiales. Brasil tenía una participación mucho menor y destinaba buena parte de su producción al mercado europeo. En el promedio 2023-2025, el escenario cambió radicalmente: China absorbió cerca del 60% de las exportaciones, mientras que Europa recibió poco más del 8%. Del lado de la oferta, Brasil explicó el 58% de los despachos y Estados Unidos el 27%.
De cultivo tradicional a dependencia de las importaciones
Aunque actualmente es el principal comprador mundial, China es también el lugar de origen de la soja, domesticada hace entre 6.000 y 9.000 años. Históricamente, el cultivo tuvo un papel importante en la alimentación humana y en la elaboración de aceite. Sin embargo, durante buena parte del siglo XX perdió protagonismo frente a los cereales, especialmente el trigo y el arroz, priorizados por las políticas agrícolas del país.
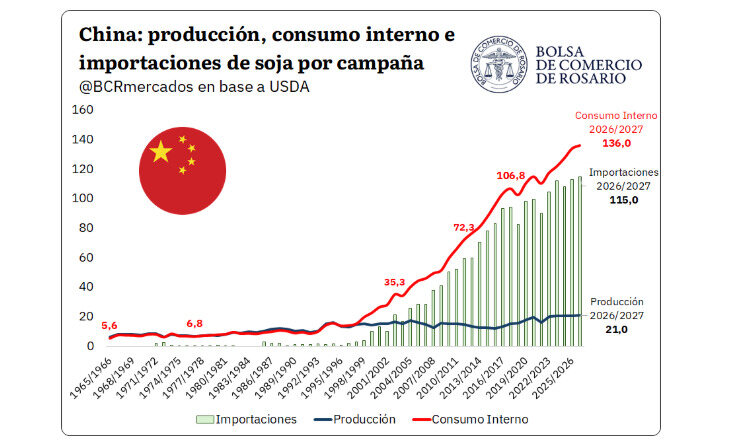
El cambio comenzó con las reformas económicas de los años noventa, cuando China mejoró los incentivos a los productores, habilitó importaciones y promovió inversiones en plantas de procesamiento. En pocos años pasó de exportar más de un millón de toneladas anuales a convertirse en importador neto.
Más ingresos y consumo de carne impulsaron la demanda
El aumento del poder adquisitivo chino fue determinante para explicar la expansión de las compras externas. Según datos del Banco Mundial, el PBI per cápita pasó de 342 dólares en 1975 a casi 13.800 dólares en 2025, medidos a precios constantes de 2015. Paralelamente, creció el consumo de proteínas animales, con el cerdo como principal componente de la dieta. Para 2027, el USDA proyecta un consumo cercano a 59 millones de toneladas de carne porcina, aproximadamente la mitad del total mundial.
La soja importada se destina principalmente a la elaboración de harina proteica para alimentación animal y aceite para consumo humano. Según el USDA, para 2026/27 el consumo chino alcanzaría 86,9 Mt de harina y 20,7 Mt de aceite. Mientras tanto, la producción doméstica de soja apenas llegaría a 21 Mt, frente a una demanda total de 136 Mt. La diferencia obliga a importar unas 115 Mt, una dependencia que convierte al país asiático en el principal condicionante del mercado internacional.
La brecha entre producción y consumo responde también a decisiones estratégicas. China concentra los subsidios, los pagos por superficie y los precios sostén en arroz, trigo y maíz, considerados fundamentales para la seguridad alimentaria. La soja quedó relegada en la competencia por la tierra. Además, su arancel de importación es del 3%, inferior al aplicado a la harina y al aceite, lo que favorece el ingreso del poroto para procesarlo dentro del país.
Brasil consolidó su liderazgo como proveedor
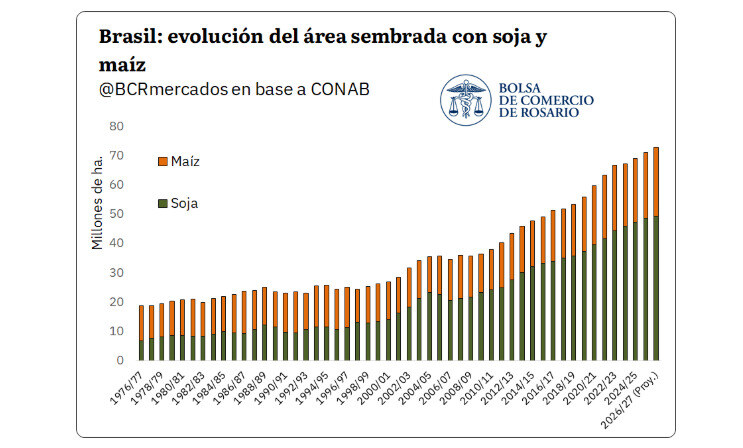
La expansión de la demanda china encontró en Brasil a su principal abastecedor. La superficie sembrada con soja en ese país pasó de unos 7 millones de hectáreas a mediados de los setenta a 49,3 millones proyectadas para 2026/27. Según ANEC, entre enero y septiembre de 2026, China representó cerca del 70% de las exportaciones brasileñas de poroto.
Hacia adelante, Pekín buscará reducir parcialmente su dependencia mediante una mayor producción local, menor utilización de harina de soja en alimentos balanceados y diversificación de proveedores.
Una demanda que seguirá creciendo, pero a otro ritmo
China también profundizó las inversiones internacionales en producción, logística y puertos, mientras amplió sus proveedores sudamericanos. En 2026, Brasil explicó cerca del 80% del valor de las importaciones chinas entre enero y septiembre. Estados Unidos mantuvo participación, aunque sus ventas quedaron condicionadas por las negociaciones comerciales y los aranceles adicionales.
Para los exportadores, el desafío será adaptarse a un mercado que seguirá teniendo a China como principal comprador, pero con una demanda potencialmente menos dinámica. La competencia por abastecer sus importaciones podría ganar importancia frente al crecimiento del consumo chino, con implicancias directas para Brasil, Estados Unidos y Argentina.