El mercado internacional de la carne muestra señales contrapuestas entre exportadores
La ganadería internacional cerró la semana del 2 al 6 de noviembre con movimientos dispares entre los principales países exportadores de carne vacuna. Según el informe de AZ Group, Argentina y Brasil registraron bajas en sus precios de referencia, mientras que Uruguay y Paraguay consiguieron mejoras. La diferencia de comportamientos refleja un escenario comercial sin una dirección uniforme, en el que cada proveedor enfrenta condiciones particulares de demanda y competencia.
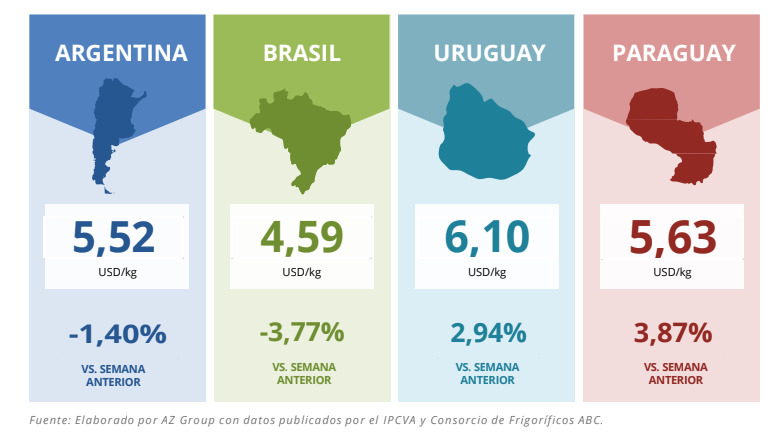
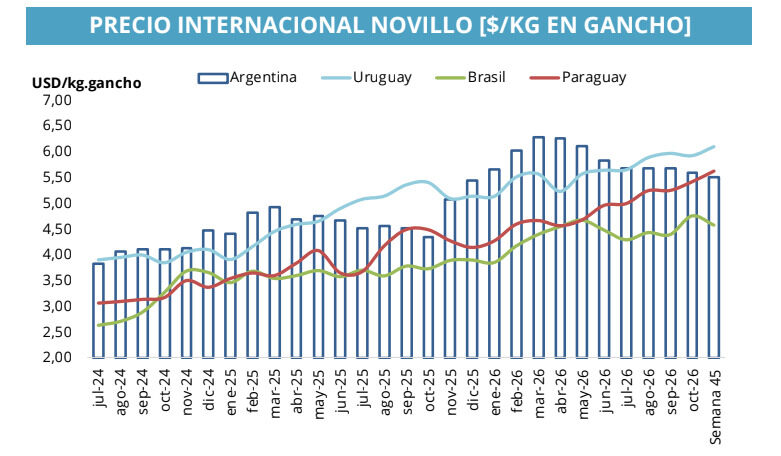
En los valores expresados en dólares por kilo de gancho, Uruguay encabezó las cotizaciones con US$6,10, seguido por Paraguay, con US$5,63, y Argentina, con US$5,52. Brasil quedó más atrás, con US$4,59. Sin embargo, el dato más significativo de la semana estuvo en las variaciones: los precios de la carne avanzaron en dos países y retrocedieron en los otros dos, una divergencia que modifica las posiciones relativas de los exportadores en el mercado regional.
Uruguay y Paraguay avanzaron mientras Argentina retrocedió
Uruguay registró el mayor incremento semanal entre los cuatro países relevados, con una mejora del 2,94%. Su precio de referencia alcanzó los US$6,10 por kilo de gancho y se consolidó como el más elevado del grupo. Paraguay también mostró una evolución positiva, con una suba del 3,87%, que llevó su cotización hasta los US$5,63. El avance paraguayo fue el más pronunciado en términos porcentuales, aunque su valor absoluto permaneció por debajo del uruguayo.
Argentina, por su parte, registró una caída del 1,40% semanal y terminó en US$5,52 por kilo de gancho. Brasil presentó el retroceso más importante, con una disminución del 3,77%, hasta US$4,59. De esta manera, la brecha entre Uruguay y Brasil llegó a US$1,51 por kilo de gancho, una diferencia que muestra la amplitud de las cotizaciones de la carne dentro de la región. El informe no detalla los motivos específicos de cada variación semanal, por lo que no permite atribuirlas a un único factor comercial.
La comparación también deja a la Argentina en una posición intermedia. Su cotización superó a la brasileña en US$0,93, pero quedó US$0,58 por debajo de Paraguay y US$0,58 detrás de Uruguay.
La demanda internacional muestra comportamientos diferentes
El panorama global aporta otro elemento para interpretar la evolución de los valores de la carne. El índice de precios de la carne de la Organización de las Naciones Unidas para la Alimentación y la Agricultura (FAO) promedió 127,9 puntos y registró una caída mensual del 1,1%. Sin embargo, el retroceso del indicador general no estuvo impulsado por una baja de la carne vacuna, cuyos precios se mantuvieron relativamente estables durante el período analizado.
La disminución mensual respondió principalmente a los menores valores de las carnes aviar y porcina. En el segmento bovino, en cambio, se observaron comportamientos diferentes entre los grandes proveedores.
En particular, el informe destaca que la demanda de Estados Unidos impulsó los precios brasileños, luego de la ampliación de las cuotas arancelarias para la carne magra. Este movimiento contrasta con la caída semanal del valor de referencia brasileño que registra el relevamiento regional de AZ Group. No necesariamente existe una contradicción: se trata de indicadores y períodos de análisis diferentes, que muestran cómo pueden convivir tendencias particulares de exportación con movimientos semanales de las cotizaciones.
Los cortes de exportación también muestran diferencias
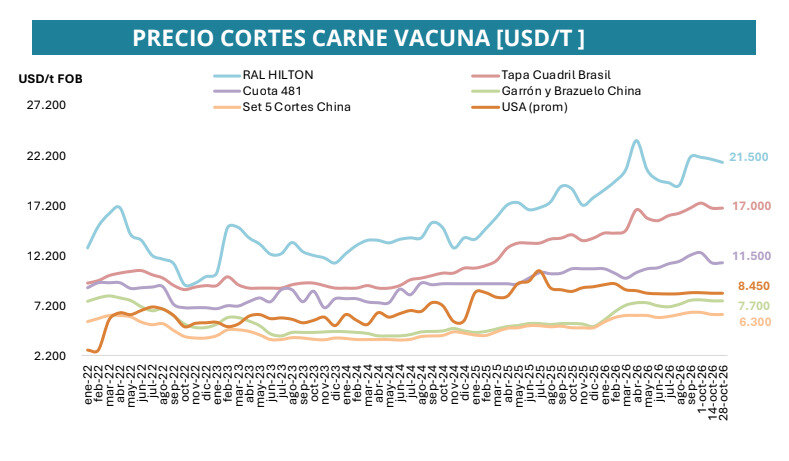
Los valores de los principales cortes destinados al comercio exterior argentino completan el panorama. El RAL Hilton se ubicó en US$21.500 por tonelada, con una disminución del 2,3% respecto de los primeros días de octubre. La Cuota 481 alcanzó los US$11.500, mientras que los 16 cortes con destino a China se posicionaron en US$8.700.
En términos interanuales, los 16 cortes registraron una mejora del 18,4%, mientras que el garrón y brazuelo destinado a China avanzó un 42,6% frente a octubre de 2025. La comparación anual muestra que, pese a algunos ajustes recientes, los valores de exportación conservan importantes mejoras respecto del año pasado.
El escenario internacional, por lo tanto, combina una competencia regional con cotizaciones divergentes y una demanda que no evoluciona de manera homogénea entre destinos y productos. Para los exportadores argentinos, el desafío será sostener su posición frente a proveedores que muestran mejoras semanales.