Brasil: el mercado ajusta tasas y enciende alertas para Argentina

El resultado del balotaje presidencial en Brasil revirtió el optimismo que había impulsado a los activos financieros entre las dos vueltas electorales. Acciones, moneda y tasas de interés registraron fuertes movimientos, en un cambio de expectativas que también repercutió sobre la competitividad argentina. Según un análisis de la Bolsa de Comercio de Rosario (BCR), el tipo de cambio real bilateral cayó a su menor nivel desde mayo de 2025.
La reacción del mercado fue rápida y tuvo efectos sobre el comercio entre ambos países. La depreciación del real encarece relativamente los productos argentinos frente a los brasileños y plantea un desafío para las exportaciones nacionales, especialmente las industriales, que tienen en Brasil uno de sus principales destinos.
Las acciones borraron las subas previas al balotaje
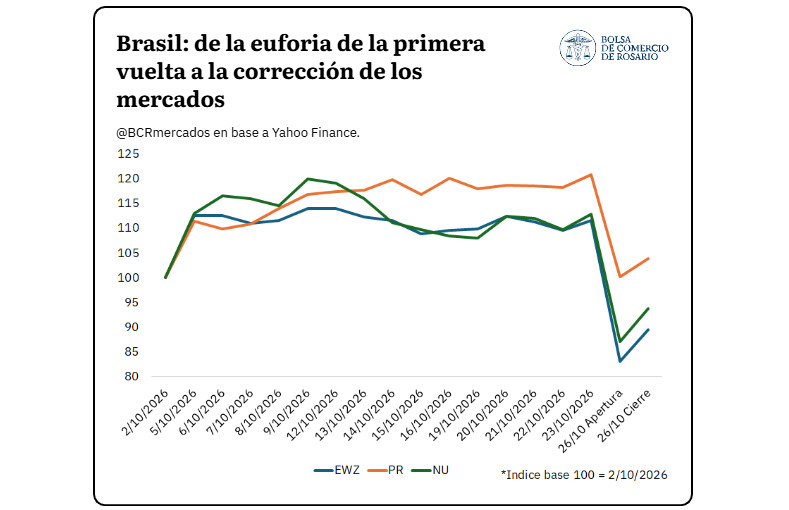
Después de la primera vuelta, los activos brasileños habían registrado avances importantes. Entre el 2 de octubre y la primera rueda posterior a esa instancia, el fondo EWZ, que replica acciones brasileñas, subió 12,5%; Petrobras avanzó 11,5% y Nubank, 13%.
La tendencia se mantuvo hasta el viernes 23 de octubre. En ese momento, Petrobras acumulaba una mejora del 20,8% respecto del 2 de octubre, mientras que EWZ y Nubank ganaban 11,5% y 12,9%, respectivamente. Sin embargo, el resultado del balotaje provocó una reversión abrupta.
En la apertura del lunes 26, EWZ cayó 25,5%, Nubank retrocedió 22,9% y Petrobras perdió 17,1% frente al cierre del viernes anterior. Aunque durante la rueda recuperaron parte de las bajas, terminaron ese día con pérdidas de 19,8%, 17% y 14%, respectivamente. EWZ y Nubank quedaron incluso por debajo de sus valores previos a la primera vuelta.
La depreciación del real afecta la competitividad argentina
El impacto cambiario fue igualmente significativo. Durante la jornada posterior al balotaje, el dólar avanzó 8,36% frente al real, lo que representó la mayor depreciación diaria de la moneda brasileña en 23 años.
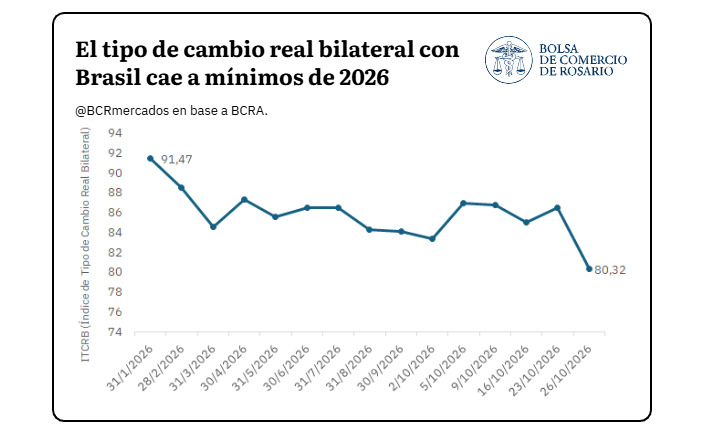
El Índice de Tipo de Cambio Real Bilateral (ITCRB) entre Argentina y Brasil, elaborado por el Banco Central argentino, pasó de 86,51 puntos el viernes 23 a 80,32 el lunes 26. La caída del 7,2% en una sola rueda llevó al indicador a su menor registro de 2026 y a un nivel que no se observaba desde mayo de 2025.
El movimiento revirtió la mejora registrada entre las dos instancias electorales. Antes de la primera vuelta, el índice se ubicaba en 83,34 puntos; luego había trepado hasta 86,51. Tras el balotaje, quedó 3,6% por debajo del nivel inicial. Para Argentina, esto implica un deterioro de la competitividad-precio: sus productos se encarecen en términos relativos frente a los brasileños.
La industria, entre los sectores más expuestos
La dimensión del impacto se explica por la importancia de Brasil como socio comercial. En 2025, Argentina exportó bienes por US$ 87.077 millones, de los cuales US$ 12.771 millones tuvieron como destino ese mercado, equivalente al 14,7% del total.
La exposición es mayor en las manufacturas de origen industrial (MOI). Las ventas de estos productos a Brasil alcanzaron US$ 8.189 millones, alrededor del 35% de las exportaciones industriales argentinas. Es decir, aproximadamente uno de cada tres dólares exportados por ese rubro se dirigió al país vecino.
Una depreciación persistente del real podría reducir la competitividad de las empresas argentinas en Brasil y favorecer a los productos brasileños que compiten con la producción nacional.
Las tasas subieron y reapareció la preocupación fiscal
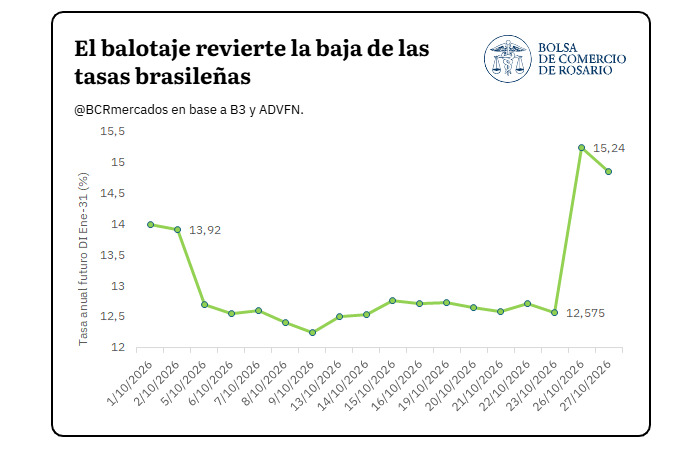
El mercado también modificó sus expectativas financieras. El futuro de la tasa de depósitos interfinancieros (DI) con vencimiento en enero de 2031 había bajado de 13,92% anual el 2 de octubre a 12,58% el viernes previo al balotaje. Tras conocerse el resultado, saltó a 15,2%, un incremento de unos 267 puntos básicos en una rueda.
La BCR advierte que estos contratos incorporan expectativas sobre las tasas futuras, primas por plazo y riesgo, por lo que no representan una previsión puntual de la tasa Selic para 2031. De todos modos, el ajuste reflejó una mayor exigencia de rendimiento para mantener posiciones de largo plazo.
El cambio se produjo en un escenario de presión sobre las cuentas públicas. La deuda bruta del Gobierno General alcanzó en agosto de 2026 el 82,9% del PIB, equivalente a R$ 11,1 billones, y aumentó 4,2 puntos porcentuales desde comienzos de año.