La industria frigorífica enfrenta una brecha creciente entre exportación y consumo interno

La menor disponibilidad de hacienda comienza a tensionar a la industria frigorífica argentina, pero el impacto no es igual para todos los operadores. Las empresas con mayor perfil exportador consiguen sostener e incluso elevar su actividad, mientras que aquellas enfocadas principalmente en el mercado doméstico afrontan una combinación de menor volumen de faena, demanda debilitada y dificultades para trasladar costos.
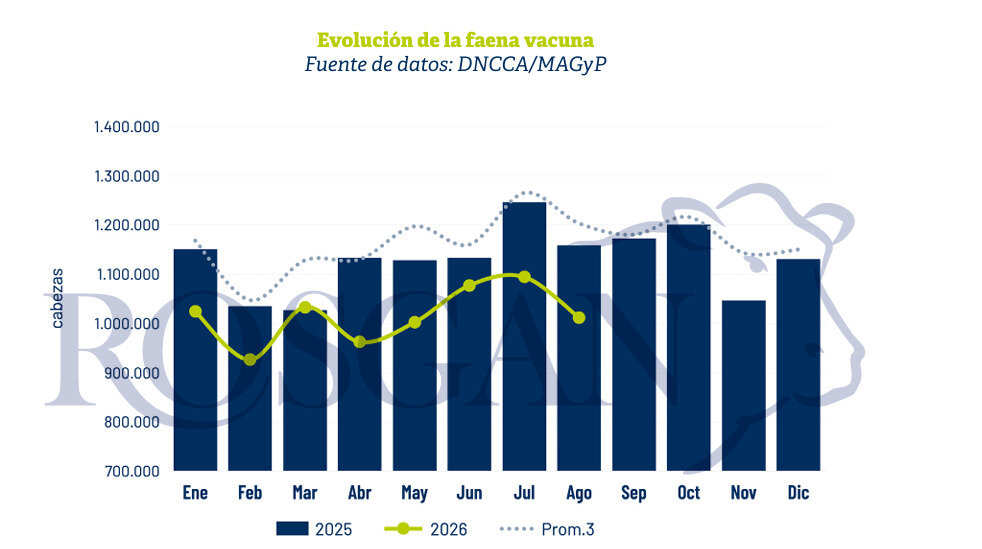
El último informe de Rosgan muestra con claridad esa divergencia. Entre enero y agosto se faenaron 8,13 millones de vacunos, casi un 10% menos que en igual período de 2025 y el registro más bajo para esos primeros ocho meses desde 2014. Sin embargo, detrás de ese promedio general aparecen comportamientos muy diferentes según el destino comercial de cada establecimiento de la industria frigorífica argentina.
Los frigoríficos exportadores sostienen la actividad
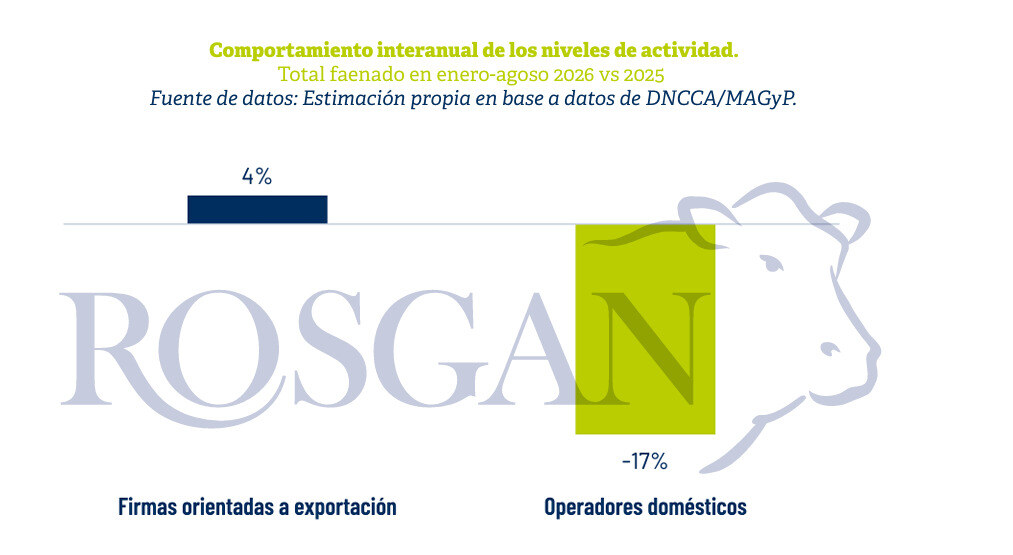
Una aproximación realizada a partir de las empresas adjudicatarias de la Cuota Hilton 2026/27 permite observar la diferencia. Las 44 firmas que recibieron cupos bajo la categoría “industrias” procesaron 3,19 millones de cabezas entre enero y agosto, frente a 3,07 millones en el mismo período del año pasado. En lugar de reducir su actividad, este grupo incrementó la faena un 4% interanual.
El resto de la industria frigorífica, en cambio, habría procesado alrededor de 4,94 millones de animales, cerca de un millón menos que un año atrás. Esto representa una contracción aproximada del 17% interanual, reflejo de la menor capacidad de absorción del mercado interno y de una demanda que enfrenta una creciente competencia de carnes sustitutas de menor precio.
La diferencia también aparece en los valores de colocación. En agosto, el producto exportado alcanzó un promedio de US$ 5.556 por tonelada, con una mejora del 26% frente a igual mes de 2025. Ese escenario internacional permite a las industrias frigoríficas exportadoras sostener mayores niveles de actividad y afrontar con mayor margen una estructura de costos que continúa siendo elevada.
El consumo interno pone un límite a los precios
La situación es diferente para las industrias frigoríficas orientadas al mercado doméstico. Según los datos analizados por Rosgan, la carne vacuna lleva cinco meses prácticamente sin aumentos en los mostradores, mientras evoluciona por debajo de la inflación. El valor promedio de los cuatro cortes relevados por el INDEC llegó a $18.533 por kilo y acumuló en el año un incremento nominal del 16%.
La diferencia frente a la inflación, que alcanzó 33,5% en el mismo período, muestra las dificultades para trasladar los mayores costos al consumidor. En ese contexto, el deterioro del poder adquisitivo obliga a los hogares a ajustar sus gastos y buscar proteínas alternativas, especialmente pollo y cerdo.
Rosgan advierte que más de 4,5 kilos de consumo per cápita anual que dejó de abastecer la carne vacuna durante el último año fueron parcialmente compensados por otras carnes. Así, incluso con una oferta vacuna más limitada, los precios internos encuentran obstáculos para reaccionar con mayor fuerza.
Una industria frigorífica que deberá adaptarse al nuevo escenario
Por el lado de los costos de abastecimiento, la relativa estabilidad del precio de la hacienda en pie, e incluso algunos retrocesos registrados durante el último mes, brindaron cierto alivio a la industria frigorífica, particularmente a la que abastece al mercado interno. Sin embargo, una eventual mejora de la relación entre el precio de compra y venta no necesariamente alcanzaría para compensar los bajos niveles de actividad.
El desafío para la industria frigorífica se proyecta además hacia los próximos años. Con una oferta ganadera limitada y una demanda internacional dinámica, la exportación tenderá a ganar participación en el destino de la carne argentina. Esa transformación ya comenzó: entre enero y agosto absorbió el 30% de la producción, frente al 25,8% de igual período del año anterior.
Para Rosgan, este cambio plantea la necesidad de revisar la estructura industrial y avanzar en infraestructura y adecuaciones reglamentarias. La industria frigorífica enfrenta así una etapa en la que ya no alcanza con observar el volumen total de faena: la creciente diferencia entre exportadores y operadores domésticos anticipa una transformación en la forma en que Argentina procesa y comercializa su carne.