Soja y maíz: las coberturas que analiza la BCR ante la suba de precios
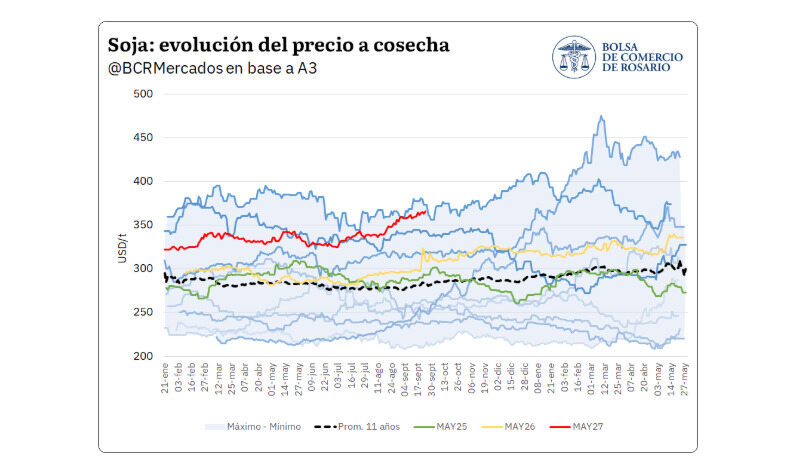
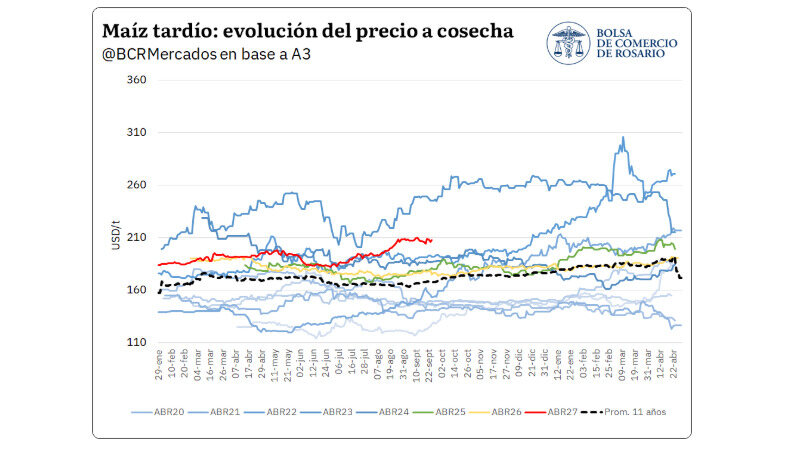
La soja de la campaña 2026/27 alcanzó los US$ 365 por tonelada en el mercado a término, su segundo valor más alto para esta época en las últimas once campañas. El precio de la posición mayo se ubicó cerca de un 30% por encima del promedio histórico, después de haber cotizado alrededor de US$ 325/t a comienzos de julio. En el mismo período, el maíz abril pasó de US$ 183 a US$ 208,5/t, con una recuperación superior a US$ 25 por tonelada.
El informe de la Bolsa de Comercio de Rosario (BCR) señala que la evolución responde a un escenario internacional marcado por una elevada volatilidad. En soja, la demanda china sobre Estados Unidos se mantuvo firme durante agosto, mientras que el USDA redujo progresivamente la calificación de los cultivos norteamericanos: esta semana, apenas el 58% de la soja estadounidense fue considerada buena o excelente.
A la par de la soja, en maíz el sostén proviene principalmente de las perspectivas productivas del hemisferio norte. El USDA proyecta una caída cercana a 30 millones de toneladas en la cosecha estadounidense, mientras que la sequía en Europa profundizó las dificultades: en Francia, solo el 26% de los cultivos de maíz en grano estaba en condición buena o excelente, según FranceAgriMer.
La prima de riesgo modifica las estrategias
La BCR también advierte que una parte importante de las cotizaciones actuales incorpora una prima de riesgo geopolítica, factor que puede incrementar las oscilaciones de los mercados. Los conflictos entre Rusia y Ucrania afectan las rutas de exportación agrícolas del Mar Negro, mientras que el bloqueo del Estrecho de Ormuz impactó sobre el petróleo y llevó al Brent desde US$ 60 hasta niveles cercanos a US$ 103 por barril.
En este contexto, el informe considera que existe una oportunidad para comenzar a analizar coberturas aun en una etapa temprana de la campaña. La entidad aclara que las alternativas no constituyen una recomendación para productores, debido a que cada estrategia depende de los costos, rindes, estructura financiera y expectativas particulares. Para los cálculos se tomaron como referencia los cierres de la semana: US$ 365/t para soja mayo y US$ 208,5/t para maíz abril.
La primera alternativa es la venta de futuros, que permite fijar un precio neto aproximado de US$ 352,35/t para soja y US$ 207/t para maíz, una vez descontados los costos operativos. Es la cobertura más sencilla y la que asegura el precio más elevado entre las opciones estudiadas, aunque elimina la posibilidad de beneficiarse de una suba posterior y exige afrontar diferencias diarias mediante el sistema de mark-to-market.
Opciones para protegerse sin resignar toda la suba
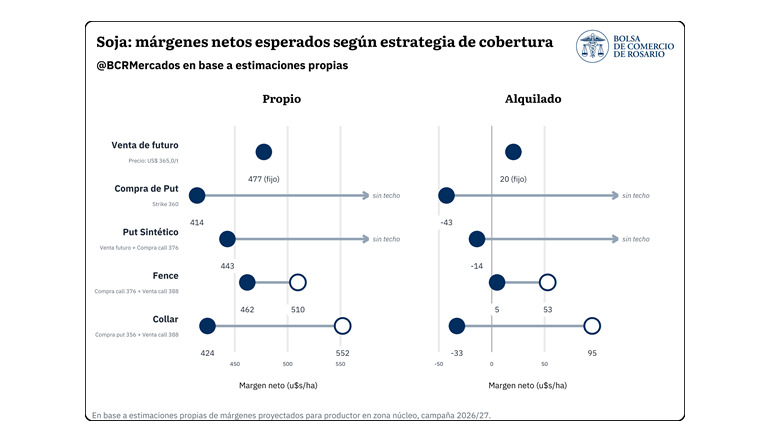
Otra posibilidad es la compra de una opción Put, que funciona como un seguro contra una caída del mercado. El productor paga una prima y obtiene el derecho a vender a determinado precio de ejercicio. Si las cotizaciones de soja y maíz suben, puede dejar vencer la opción y comercializar a valores de mercado. De esta manera, el piso surge del precio de ejercicio menos la prima, mientras que la suba permanece abierta.
La BCR también analiza el Put sintético, que combina la venta de un futuro con la compra de un Call. Esta estructura permite construir un piso y, mediante el Call, recuperar participación en una eventual mejora de las cotizaciones. En maíz, por ejemplo, el informe compara un Put 200 con un piso de US$ 193,52/t frente a un sintético con Call 216, cuyo piso alcanza US$ 199,94/t.
Finalmente aparecen las estrategias Fence y Collar, que permiten reducir el costo de cobertura mediante la venta de un Call y establecen una banda de precios. El Fence combina futuro vendido, compra de Call y venta de otro Call, mientras que el Collar utiliza únicamente opciones. La diferencia está en el punto desde el cual se participa de una suba y en el nivel del piso protegido.
El impacto sobre el margen por hectárea
La BCR trasladó las distintas alternativas a resultados productivos. Para una soja de primera de 40 qq/ha, con costos de US$ 737/ha y un alquiler equivalente a 18 qq/ha, los márgenes cambian según la cobertura utilizada y según se trate de campo propio o arrendado.
En maíz, el ejercicio considera 100 qq/ha de rendimiento, costos de US$ 1.270/ha y un alquiler equivalente a 18 qq/ha. El análisis muestra que en campo propio las alternativas permiten resultados positivos, mientras que en campos alquilados las diferencias son mayores.