La maquinaria agrícola cayó 21,7% y las agropartes profundizaron su crisis
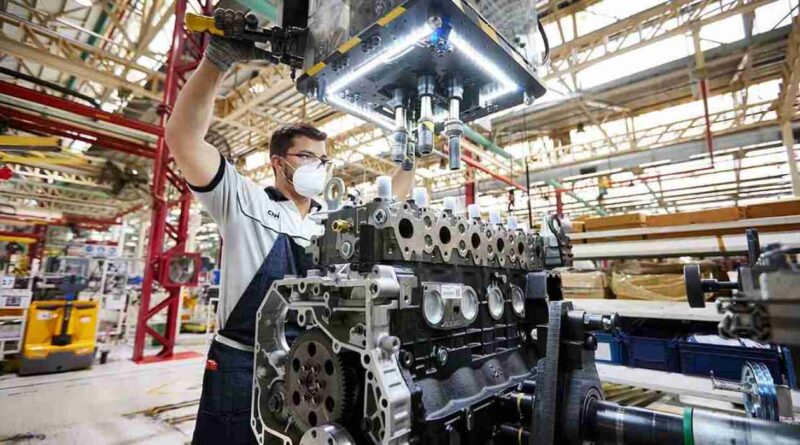
La industria cordobesa de maquinaria agrícola y agropartes registró un retroceso durante el tercer trimestre de 2026, con fuertes caídas en la producción, menores niveles de facturación y una reducción del empleo. Según el último Monitor Estadístico de la Asociación de Fabricantes de Maquinaria Agrícola y Agrocomponentes de Córdoba (AFAMAC), elaborado junto a Economic Trends, el deterioro fue especialmente pronunciado entre los fabricantes de componentes.
Entre julio y septiembre, la producción de maquinaria agrícola cayó 21,7% interanual, luego de haber crecido 15,9% en el segundo trimestre frente al mismo período de 2025. En las agropartes, la contracción llegó al 32,5%, por encima de la baja del 27,1% registrada durante el trimestre anterior. Los resultados reflejan la pérdida de impulso de una industria vinculada con las decisiones de inversión de productores y contratistas.
Las agropartes concentran el mayor retroceso
Los datos acumulados entre enero y septiembre muestran una brecha significativa entre ambos segmentos. Mientras la fabricación de maquinaria agrícola registró una caída interanual del 2,6% en el volumen producido, las agropartes sufrieron una contracción del 32,8%. La diferencia evidencia la profundidad de las dificultades que atraviesan los proveedores de componentes para equipos agrícolas.
La facturación también mostró números negativos durante los primeros nueve meses del año. Medida en dólares al tipo de cambio oficial, disminuyó 7,7% en maquinaria agrícola y 22,2% en agropartes. El desempeño confirma que la retracción no se limita a los niveles de fabricación, sino que también afecta los ingresos de las empresas que integran la cadena industrial.
Al considerar la facturación en pesos a precios constantes, las bajas fueron todavía más pronunciadas: 15,6% para maquinaria agrícola y 29% para agropartes. Estos indicadores reflejan el deterioro de la actividad en términos reales y una situación más compleja para los fabricantes de piezas y componentes, que acumulan varios trimestres de retroceso productivo.
Las fábricas trabajan con menor capacidad
La desaceleración también se trasladó al uso de las instalaciones industriales. Durante el tercer trimestre, la utilización de la capacidad instalada cayó 9,7 puntos porcentuales interanuales en maquinaria agrícola y siete puntos en agropartes, de acuerdo con el relevamiento de AFAMAC.
En el acumulado de enero a septiembre, el aprovechamiento de la capacidad productiva se ubicó en 65% para las fábricas de maquinaria agrícola y 56,8% para las empresas de agropartes. Los niveles muestran que una parte importante de las instalaciones disponibles permanece sin utilizar, en línea con la caída de la producción registrada durante el período.
La menor actividad también tuvo consecuencias sobre el mercado laboral. En el tercer trimestre, el empleo retrocedió 4,2% interanual en maquinaria agrícola y 3% en agropartes. En los primeros nueve meses de 2026, las variaciones fueron negativas en ambos rubros: 2,2% en maquinaria y 3,7% en componentes.
El financiamiento y la rentabilidad condicionan la recuperación
Desde AFAMAC señalaron que el impulso asociado con la disponibilidad de financiamiento competitivo durante Agroactiva, a mitad de año, perdió fuerza por la falta de continuidad de líneas crediticias adecuadas en los meses posteriores. La entidad vinculó esa interrupción con la desaceleración observada en la actividad industrial.
A ese escenario se suma la baja rentabilidad del sector agropecuario, que condiciona las decisiones de compra de productores y contratistas. La adquisición de maquinaria implica compromisos financieros importantes, por lo que la incertidumbre sobre los ingresos y las condiciones de crédito lleva a postergar o revisar inversiones, con efectos directos sobre los fabricantes.
El Monitor Estadístico, presentado el 20 de octubre, describe así un escenario de menor dinamismo para la industria cordobesa. La continuidad del financiamiento competitivo aparece como uno de los factores centrales para recuperar la actividad, especialmente en el segmento de agropartes, que registra las mayores caídas de producción y facturación. El desempeño de los próximos meses dependerá, en parte, de la evolución de la demanda y de las condiciones que permitan reactivar las inversiones del campo.