Soja: cómo se mueve el grano argentino desde el campo hasta la exportación

La comercialización de la soja argentina presenta una estructura marcada por la concentración productiva, logística e industrial. Un informe de la Bolsa de Comercio de Rosario (BCR), elaborado a partir de registros de SIO Granos, permite reconstruir cómo se negocia la oleaginosa, dónde se entrega y qué mecanismos se utilizan para definir precios y pagos.
Un circuito concentrado en el centro del país
Durante las campañas 2020/21 a 2024/25 se comercializaron en promedio 40,2 millones de toneladas (Mt) de soja por campaña. Si bien el cultivo se origina en distintas regiones, Santa Fe, Buenos Aires y Córdoba concentraron casi el 80% de las toneladas vendidas, con participaciones del 38%, 22% y 19%, respectivamente. La distribución coincide con el peso de estas provincias en la producción nacional.
El destino de la mercadería refleja, a su vez, el papel estratégico de la industria exportadora. El Gran Rosario recibió en promedio el 64% de la soja comercializada, equivalente a unos 25,6 Mt por campaña. Allí se concentra la mayor capacidad argentina de procesamiento de oleaginosas y uno de los principales nodos portuarios del país.
Detrás del Gran Rosario aparecen otras zonas con participación relevante. El Sur de Córdoba, Suroeste de Santa Fe y Noroeste de Buenos Aires recibieron cerca del 14% de la mercadería, mientras que los puertos de Quequén y Bahía Blanca concentraron otro 6%.
Cómo se negocia la soja argentina
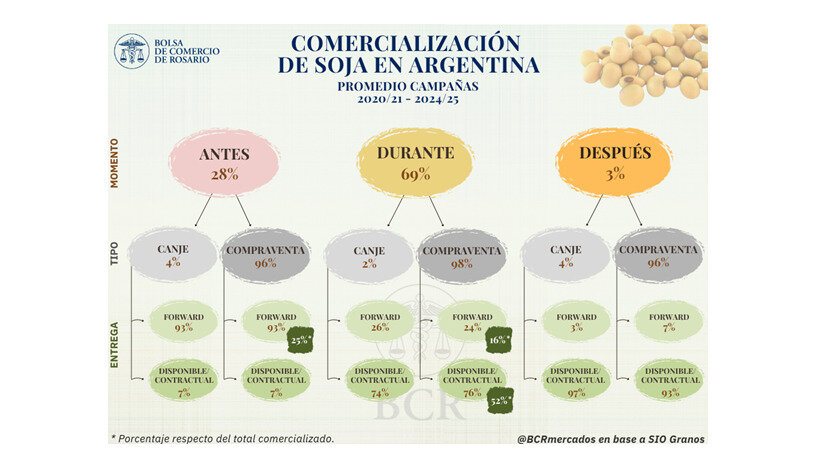
La modalidad predominante es la compraventa durante la campaña. Según la BCR, el 69% de la producción se negocia entre abril y marzo, mientras que un 28% se comercializa anticipadamente y apenas un 3% después de finalizado el ciclo. Además, el 97% corresponde a operaciones tradicionales de compraventa y solo el 3% a negocios de canje.
El momento de negociación de la soja determina en buena medida la modalidad de entrega. Antes de comenzar la campaña predominan ampliamente los contratos forward, con el 93%, debido a que la mercadería todavía no fue cosechada. Durante el ciclo, en cambio, el 76% de las operaciones utiliza entrega disponible o contractual, proporción que trepa al 93% una vez finalizada la campaña.
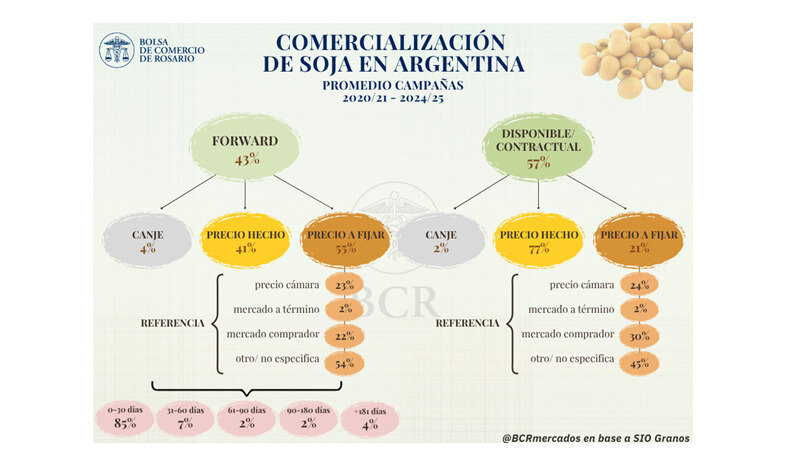
Considerando todas las operaciones, el 57% de los contratos contempla entrega inmediata y el 43% entrega diferida. La combinación más utilizada es la compraventa durante la campaña con entrega disponible, que representa el 52% del total. Le siguen los negocios anticipados con entrega forward, con el 25%, y las operaciones realizadas durante la campaña pero con entrega diferida, con el 16%.
Precio, referencias y condiciones de pago
También existen diferencias importantes en la forma de establecer el valor de la soja. En los contratos con entrega disponible, el 77% se negocia a precio hecho, mientras que en los forward el precio a fijar adquiere mayor protagonismo y alcanza el 55%. Esta modalidad permite diferir la determinación del valor hasta un momento posterior a la concertación del negocio.
Cuando se utiliza precio a fijar, el mercado comprador constituye la referencia en el 24% de los casos y el Precio Cámara representa el 22%. El mercado a término, en tanto, aparece en apenas el 2%. Sin embargo, la BCR advierte que el 51% de estas operaciones no especifica la referencia utilizada, una limitación relevante para interpretar la estructura.
En cuanto al pago, el 72% de los contratos se cancela contra entrega, mientras que el 13% se paga anticipadamente y otro 13% después de la entrega. En los contratos forward, además, el 85% de la mercadería tiene una ventana de descarga de entre 0 y 30 días, lo que evidencia que estos negocios suelen estar vinculados con necesidades puntuales de abastecimiento.
La campaña 2025/26 muestra algunos cambios
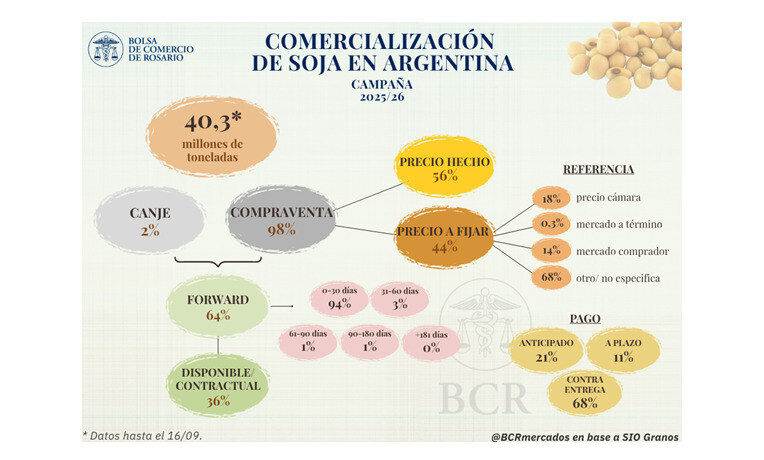
En la campaña 2025/26 ya se comercializaron 40,3 Mt de soja sobre una producción estimada en 51,5 Mt. Antes de abril se habían vendido 15,1 Mt, equivalentes al 29% de la producción prevista, una proporción cercana al promedio histórico reciente.
Sin embargo, la estructura provisoria presenta diferencias: el 64% de los contratos tiene entrega diferida, frente al 36% con entrega inmediata. Además, el 44% de las toneladas se negoció con precio a fijar, ocho puntos porcentuales por encima del promedio reciente.