La maquinaria agrícola repuntó en octubre: se patentaron 551 unidades

El mercado argentino de maquinaria agrícola mostró señales de recuperación durante octubre, aunque el movimiento todavía resulta insuficiente para revertir el balance negativo del año. Según el informe de la Asociación de Concesionarios de Automotores de la República Argentina (ACARA), se patentaron 551 unidades, un 11,8% más que en septiembre, pero un 0,5% menos que en octubre de 2025. De esta manera, el repunte mensual todavía no alcanza para consolidar una recuperación del sector.
El relevamiento, elaborado con información de la Dirección Nacional de los Registros Nacionales de la Propiedad del Automotor y de Créditos Prendarios (DNRPA), indicó que entre enero y octubre se registraron 5.649 máquinas, frente a las 5.689 del mismo período del año pasado, lo que representa una contracción interanual del 0,7%.
Desde ACARA señalaron que la evolución de la maquinaria agrícola continúa condicionada por las características de cada segmento, las posibilidades de financiamiento y la capacidad de concretar operaciones. Estos factores explican que la recuperación no sea homogénea y que convivan categorías con resultados positivos y otras que mantienen retrocesos importantes.
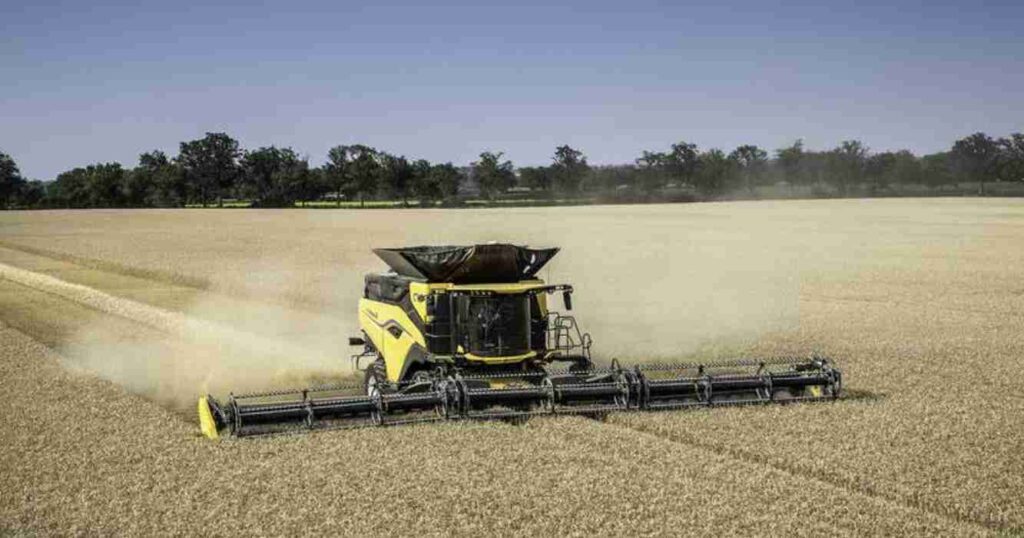
Las cosechadoras lideraron la recuperación
El segmento de cosechadoras presentó el comportamiento más favorable durante octubre. Se patentaron 66 unidades, un incremento del 46,7% respecto de septiembre y del 1,5% en comparación con el mismo mes de 2025. Con este resultado, la categoría volvió a destacarse como el principal motor de crecimiento dentro del mercado de maquinaria agrícola.
En los primeros diez meses del año, los registros llegaron a 706 cosechadoras, un 11,4% más que en igual período de 2025. Sin embargo, ACARA advirtió que esta evolución debe interpretarse como un proceso de renovación tecnológica selectiva y no necesariamente como una recuperación generalizada de las inversiones.
En cuanto a las marcas, John Deere concentró el 50,1% de las inscripciones acumuladas, con 354 equipos y un crecimiento interanual del 39,4%. Case y New Holland, por su parte, reunieron conjuntamente el 42,2% del mercado. La concentración de los patentamientos en estas compañías refleja el peso de las principales marcas de maquinaria agrícola en un segmento que consiguió sostener su expansión durante 2026.

Los tractores se acercaron al equilibrio
Los tractores también mostraron una evolución favorable en octubre. Se registraron 441 unidades, un 10% más que en septiembre y un 3,3% por encima de octubre del año pasado. La mejora permitió reducir la distancia respecto de los niveles de 2025, aunque el acumulado todavía permanece en terreno negativo.
Entre enero y octubre se patentaron 4.440 tractores, lo que representó una caída interanual del 1%. En este segmento de la maquinaria agrícola también se destacó la categoría denominada Otros, que agrupó 873 unidades y registró un crecimiento del 128,5%, con una participación del 19,7% del mercado.
Ese avance contrastó con los retrocesos acumulados de marcas como John Deere, New Holland, Case, Pauny y Massey Ferguson. Para ACARA, la ampliación de la oferta intensifica la competencia y obliga a las empresas a diferenciarse mediante precios, disponibilidad de repuestos, respaldo técnico y servicios de posventa.

Las pulverizadoras siguen siendo el punto débil
El panorama más complicado en la maquinaria agrícola correspondió a las pulverizadoras, que volvieron a mostrar una contracción tanto mensual como interanual. En octubre se patentaron 44 equipos, un 6,4% menos que en septiembre y un 29% por debajo del registro de octubre de 2025. El desempeño profundizó las dificultades de una categoría que todavía no encuentra señales claras de recuperación.
El acumulado de los primeros diez meses llegó a 503 unidades, con una disminución del 11,9% frente al año anterior. Por marcas, Metalfor registró una caída del 44,5% y PLA retrocedió un 20,4%, mientras que Caimán avanzó un 14% y Jacto creció un 16,7%. En participación de mercado, Caimán encabezó el segmento con el 21,1%, seguida por PLA, con el 17,9%, y Metalfor, con el 14,1%.
Octubre dejó así una mejora en la maquinaria agrícola que todavía necesita continuidad. El crecimiento de las cosechadoras y los tractores no alcanzó para compensar el retroceso de las pulverizadoras, mientras que el balance general continúa ligeramente por debajo del año pasado. El desafío para los fabricantes y concesionarios será transformar el repunte mensual en una recuperación sostenida de las inversiones.