La producción de cerdo crece, pero cae la rentabilidad de las granjas

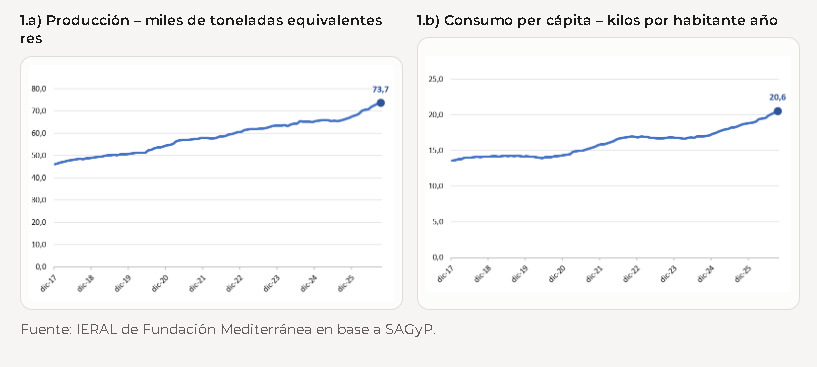
La cadena porcina argentina atraviesa una situación de contrastes: mientras la producción y el consumo de cerdo alcanzan niveles récord, los establecimientos enfrentan un nuevo deterioro de sus márgenes económicos. Entre enero y septiembre de 2026, la producción nacional llegó a 670.200 toneladas equivalentes res, un crecimiento interanual del 12%, pero la mayor disponibilidad de carne, sumada al incremento de las importaciones, mantuvo presionados los precios que reciben los productores.
Los datos surgen de un informe de IERAL de Fundación Mediterránea, que analiza la evolución del mercado y los resultados económicos de las granjas. Durante los primeros nueve meses del año, la faena alcanzó los 6,94 millones de cabezas, un 11% más que en igual período de 2025. El incremento estuvo acompañado por un mayor peso promedio de los animales procesados, lo que contribuyó a expandir el volumen de carne disponible.
La demanda también mostró un comportamiento positivo. El consumo aparente de cerdo llegó a 729.700 toneladas equivalentes res, con una suba interanual del 12%, mientras que el promedio por habitante alcanzó un ritmo anual de 21 kilos, frente a los 18,7 kilos registrados durante los primeros nueve meses del año pasado. Sin embargo, el crecimiento del mercado interno no consiguió trasladarse a una mejora equivalente en los ingresos de las granjas.
Más importaciones y presión sobre los precios
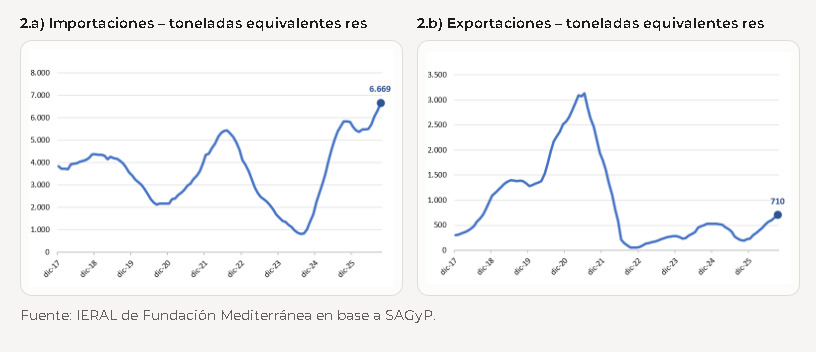
Uno de los factores que explica esta situación del cerdo es el aumento de las compras externas. Entre enero y septiembre, las importaciones de carne porcina totalizaron 66.600 toneladas equivalentes res, un 24% más que en 2025. Las exportaciones también avanzaron y llegaron a 7.100 toneladas, cinco veces por encima del registro del año anterior, aunque su volumen todavía resulta reducido frente a las importaciones.
La diferencia entre ambos flujos comerciales resulta significativa: mientras las compras externas representaron el 10% de la producción nacional, las exportaciones equivalieron apenas al 1,1%. De esta manera, el ingreso de carne de cerdo importada agregó disponibilidad a un mercado que ya contaba con una oferta doméstica abundante.
El escenario muestra una dificultad para los productores: la posibilidad de colocar mayores cantidades de carne no necesariamente implica mejores resultados económicos. La expansión de la oferta interna y externa limita la capacidad de trasladar los aumentos de costos a los precios de venta, reduciendo los márgenes de las explotaciones.
Los costos dejaron de bajar y cayó el margen
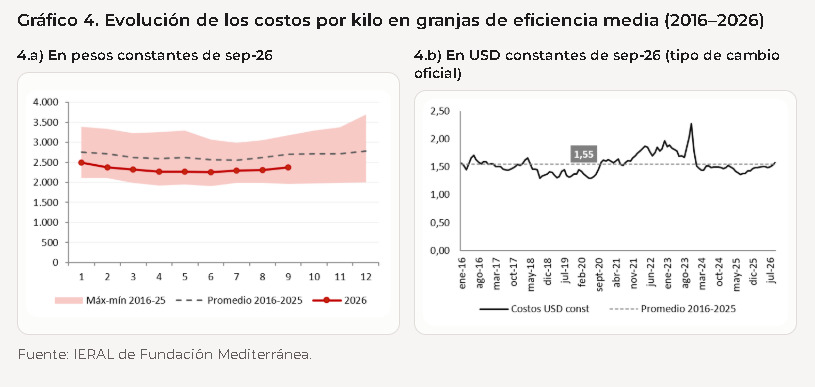
En una granja de eficiencia media, los costos de producción promediaron $2.327 por kilo de cerdo producido, un 3% menos interanual en términos reales. Sin embargo, durante el tercer trimestre aumentaron un 3% respecto del período anterior, interrumpiendo dos trimestres consecutivos de retrocesos. La alimentación continuó siendo el componente principal de la estructura económica y explicó alrededor del 60% del gasto total.
Para el establecimiento de referencia, ubicado en el sur de Córdoba, el margen neto cayó a $107 por kilo vendido, frente a los $226 del tercer trimestre de 2025 y los $391 correspondientes al promedio histórico. Todos los valores están expresados en pesos constantes de septiembre de 2026.
La eficiencia y la ubicación marcan diferencias
El informe también identificó diferencias importantes entre establecimientos. En los modelos de granjas de 500 madres, las unidades de alta eficiencia consiguieron un margen de $348 por kilo de cerdo, mientras que las de baja eficiencia registraron una pérdida de $297. En términos relativos, las primeras obtuvieron un excedente equivalente al 16,8% de sus costos, mientras que las segundas sufrieron un resultado negativo del 10,8%.
La ubicación geográfica también incide sobre la rentabilidad del cerdo, principalmente por las diferencias en el costo de acceso a los granos. Bajo el supuesto de igual productividad y precio de venta, el modelo localizado en Malena, a 450 kilómetros de Rosario, obtuvo un margen de $107 por kilo. En Marcos Juárez, a 150 kilómetros de los puertos, el resultado bajó a $53, mientras que en Rosario fue prácticamente nulo.
El panorama refleja que el récord de producción y consumo no garantiza mejores resultados para toda la cadena. Con precios debilitados y costos que dejaron de retroceder, la conversión alimenticia, la productividad por madre y el acceso competitivo a las materias primas serán determinantes para sostener la rentabilidad porcina.