El maíz argentino gana terreno global y el trigo reactiva sus ventas
El maíz argentino atraviesa una campaña excepcional, con exportaciones que avanzan a ritmo récord y oportunidades comerciales impulsadas por las dificultades logísticas del Mar Negro y una menor oferta exportadora de Brasil. Según el último informe de la Bolsa de Comercio de Rosario (BCR), el cereal nacional mejora su competitividad internacional, mientras el trigo recupera dinamismo comercial y la soja enfrenta una marcada presión bajista.
La disponibilidad de mercadería y las dificultades de los principales competidores están modificando el escenario internacional y abriendo oportunidades para los granos argentinos. Sin embargo, las perspectivas presentan diferencias entre cultivos, condicionadas por la oferta global, la demanda y la evolución de los precios internacionales.
El maíz apunta a exportaciones récord
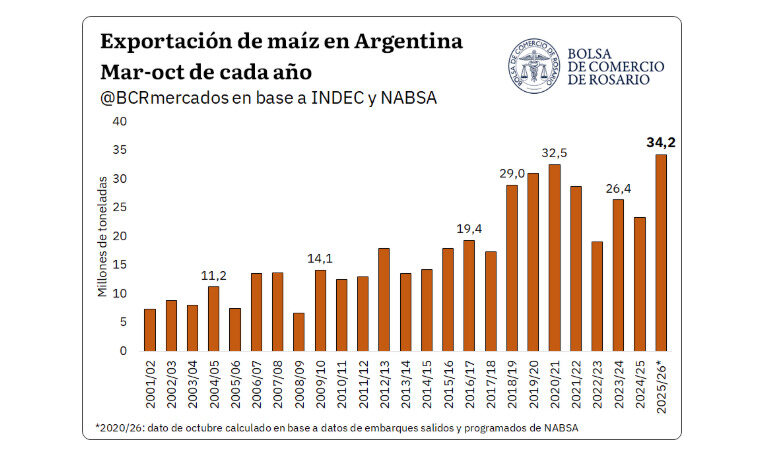
Las exportaciones argentinas de maíz de la campaña 2025/26 podrían alcanzar los 34,2 millones de toneladas entre marzo y octubre, por encima del récord de 32,5 millones registrado en igual período de 2020/21. Para octubre, los embarques previstos y ya realizados sumarían 3,9 millones de toneladas, un volumen 67% superior al promedio histórico mensual.
La dinámica también resulta sólida entre julio y octubre, período en el que los despachos podrían llegar a 17,1 millones de toneladas de maíz. Según la BCR, se trataría del segundo mayor registro de la serie y superaría en más de siete millones de toneladas al de la campaña anterior. Las ventas externas registradas ya alcanzan los 39 millones de toneladas, mientras se proyectan exportaciones totales de 45 millones para el ciclo.
El contexto internacional favorece esta expansión del maíz argentino. Ucrania enfrenta obstáculos para exportar por los ataques y las restricciones en el Mar Negro, mientras Brasil embarcó entre marzo y septiembre 13,9 millones de toneladas, un 32% por debajo del promedio de los últimos años. En Estados Unidos, aunque los envíos de septiembre crecieron interanualmente, la demanda industrial de maíz para producir etanol limita la disponibilidad exportable. Argentina aparece así entre los orígenes más competitivos, con ventajas de precios superiores al 5% frente a otros proveedores en algunos destinos.
El trigo recupera dinamismo comercial
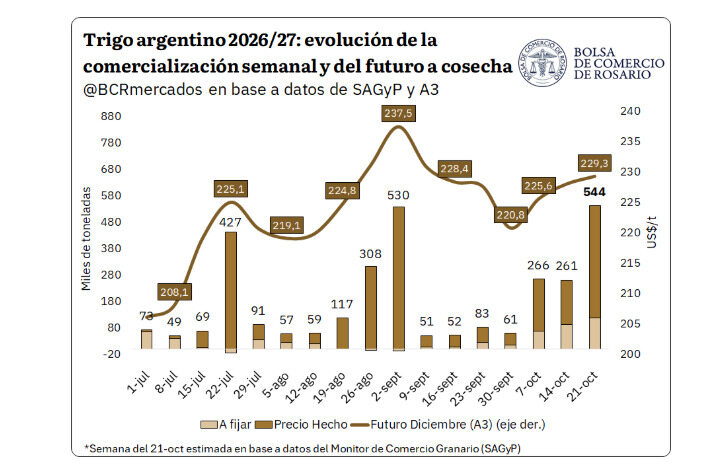
Además del maíz, para la campaña 2026/27, la BCR estima una producción argentina de trigo de 23,8 millones de toneladas, un 16,5% menos que en el ciclo anterior. Sin embargo, al sumar las existencias iniciales, la oferta total alcanzaría los 29 millones de toneladas, el segundo volumen más elevado de la serie. El balance contempla exportaciones por 18,5 millones y un consumo interno de 7,9 millones.
Mientras tanto, la comercialización del ciclo vigente mantiene un ritmo destacado. Entre septiembre y octubre, los embarques superarían los dos millones de toneladas, casi el triple del promedio de los últimos años para ese bimestre. Las restricciones logísticas del Mar Negro reducen la oferta internacional disponible y favorecen la colocación del cereal argentino, especialmente en mercados del Sudeste Asiático.
La demanda externa también impulsó los precios locales. La cotización de referencia llegó a unos US$ 233,9 por tonelada, con una mejora mensual superior al 6%. Además, las operaciones de la nueva campaña superaron 1,07 millones de toneladas en las últimas tres semanas analizadas.
La soja sufre la presión de Estados Unidos y China
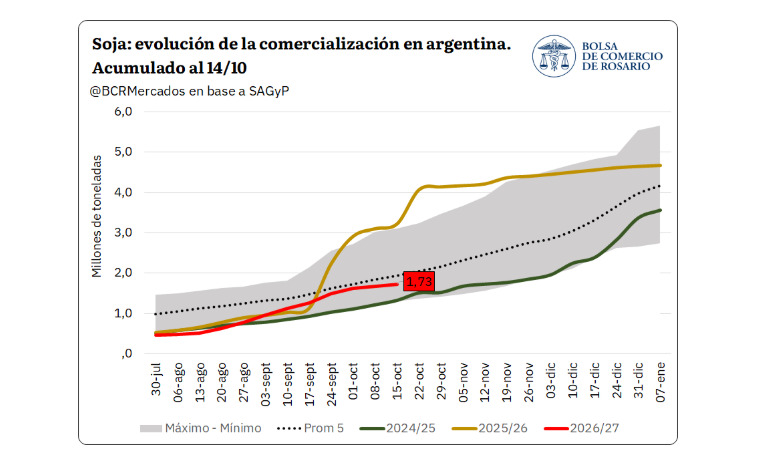
A diferencia de los otros cereales, la soja atraviesa un escenario más complejo. El contrato argentino a cosecha rondaba los US$ 351 por tonelada a mitad de semana, con una caída superior a US$ 14,5 desde fines de septiembre. Las operaciones de la nueva campaña también disminuyeron: en dos semanas de octubre se negociaron apenas 53.800 y 51.400 toneladas, frente a un promedio previo cercano a 170.000.
La principal presión proviene de Estados Unidos, donde la cosecha avanzaba al 64% y se proyectaba una producción récord de 124,15 millones de toneladas. Además, el Departamento de Agricultura estadounidense elevó los stocks finales previstos para 2026/27 a 8,57 millones de toneladas. La abundancia de oferta y las mayores existencias presionan las cotizaciones internacionales.
China constituye el otro factor determinante. Los aranceles sobre la soja estadounidense favorecen relativamente a Brasil, mientras los compradores privados mantienen cautela. Sin un impulso claro de la demanda, la soja argentina seguirá expuesta a la debilidad de Chicago, en contraste con las oportunidades que hoy encuentran el maíz y el trigo en los mercados externos.