Córdoba espera una campaña 2026/27 con mejores márgenes económicos
La campaña 2026/27 comenzaría en Córdoba con perspectivas favorables de rentabilidad para los principales cultivos estivales, impulsadas por mejores precios esperados a cosecha y una mayor capacidad de compra de insumos, según el Informe Económico N.º 482 de la Bolsa de Cereales de Córdoba (BCCBA). Sin embargo, los resultados económicos estarán condicionados por el clima, los costos de producción y la evolución de las cotizaciones internacionales.
Otro factor relevante será el valor de los arrendamientos agrícolas. Para la campaña 2026/27, el promedio provincial se ubicaría en 12 quintales por hectárea, sin cambios respecto del ciclo anterior. No obstante, medido en dólares, alcanzaría los USD 430 por hectárea, lo que representa un incremento interanual del 14%, de acuerdo con el relevamiento de la entidad cordobesa.
La soja recuperaría superficie y el maíz retrocedería
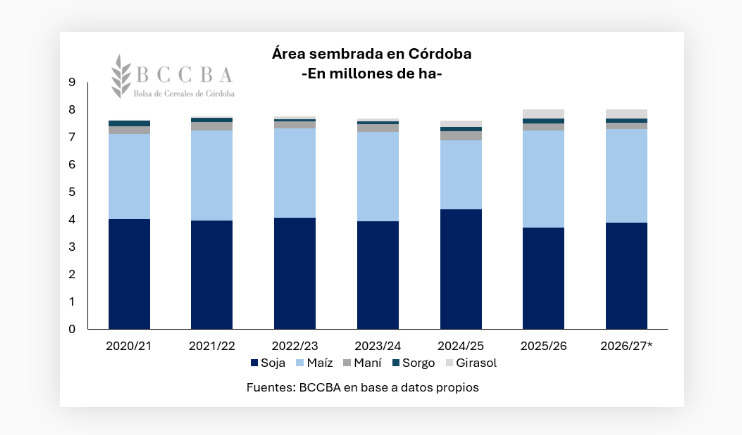
Las primeras estimaciones del Departamento de Información Agronómica de la BCCBA anticipan una superficie sembrada de 3,9 millones de hectáreas de soja, lo que implicaría una recuperación del 5% frente a la campaña 2025/26. La oleaginosa se mantendría como el cultivo de mayor extensión en la provincia.
En segundo lugar en la campaña 2026/27 se ubicaría el maíz, con alrededor de 3,4 millones de hectáreas, un área 4% inferior a la del ciclo previo. Para los demás cultivos estivales también se proyectan reducciones: el girasol ocuparía unas 330.000 hectáreas, con una caída interanual del 4%; el maní, 235.000 hectáreas, con una baja del 8%; y el sorgo, 158.000 hectáreas, un 4% menos.
Esta distribución configura un escenario con predominio de la soja en la campaña 2026/27, aunque el maíz conservaría una participación importante en la producción agrícola cordobesa.
Mejores precios esperados para la cosecha
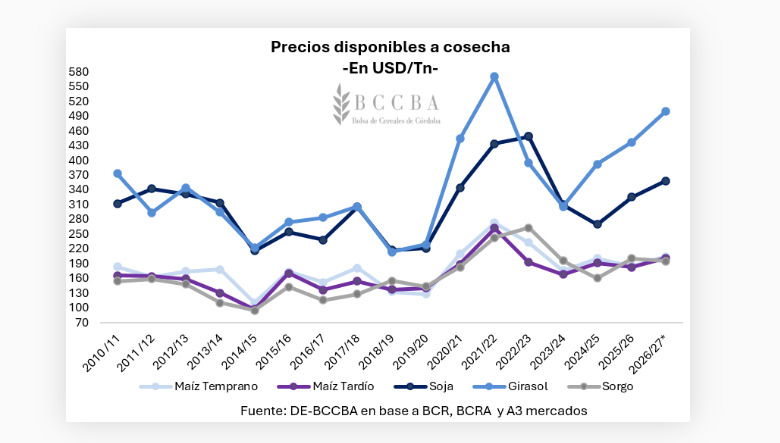
Las cotizaciones previstas para la recolección se ubicarían por encima de las registradas durante la campaña anterior, en un contexto internacional atravesado por factores geopolíticos y cambios en las expectativas del mercado de granos. Para la soja y el maíz, los contratos negociados a cosecha reflejan subas cercanas al 10% interanual.
En el caso de la oleaginosa, el precio esperado rondaría los USD 359 por tonelada, mientras que el maíz se ubicaría entre USD 201 y USD 205 por tonelada. El girasol presentaría una cotización cercana a los USD 500 por tonelada, con un aumento del 14%. Para el sorgo, en cambio, se proyectan para la campaña 2026/27 valores similares a los del ciclo previo, alrededor de USD 195 por tonelada.
A estas perspectivas para la campaña 2026/27 se suma la expectativa por el cronograma de reducción de los derechos de exportación anunciado por el Gobierno nacional, sujeto a la evolución de la recaudación fiscal. Para octubre de 2026, las alícuotas se ubicarían en 24% para la soja y 8,5% para el maíz.
Los insumos mejoran, pero el gasoil presiona los costos
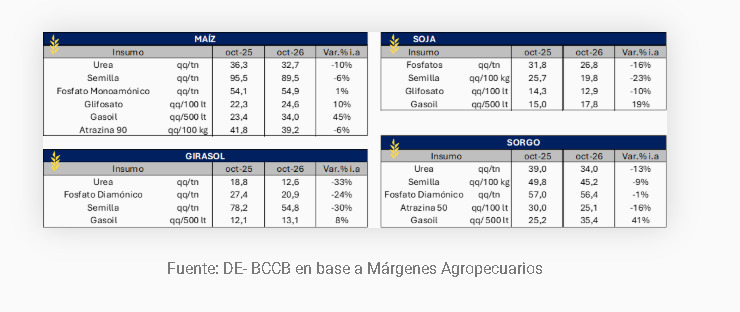
El informe sobre la campaña 2026/27 también analiza la relación insumo-producto, un indicador que permite medir cuántos quintales de grano se necesitan para adquirir determinados insumos agrícolas. La comparación entre octubre de 2025 y octubre de 2026 muestra una mejora general en el poder de compra de los granos, especialmente para la adquisición de semillas y fertilizantes.
En soja, la relación mejora un 23% para las semillas y un 16% para los fosfatos. En girasol, se necesitan un 33% menos de quintales para comprar una tonelada de urea y un 30% menos para adquirir semillas. También se observa una evolución favorable en las relaciones de compra de urea y semillas para maíz y sorgo.
La principal excepción es el combustible. Para adquirir 500 litros de gasoil, se requieren un 45% más de quintales de maíz, un 19% más de soja, un 8% más de girasol y un 41% más de sorgo que en octubre del año pasado.
En este escenario, la mejora de los precios esperados y la mayor capacidad de compra de insumos ofrecen un panorama favorable para la rentabilidad agrícola en la campaña 2026/27. Sin embargo, la BCCBA advierte que el comportamiento climático será decisivo, con diferencias entre cultivos según se desarrollen escenarios de El Niño, La Niña o condiciones neutrales. A ello se suman el costo del combustible, los arrendamientos y la evolución de las variables económicas que determinarán los márgenes definitivos.