Campaña 2026/27: las tasas que pagan los productores para financiarse

La campaña 2026/27 comenzó con una amplia variedad de alternativas de financiamiento para los productores argentinos, con tasas que dependen de la moneda, los plazos y las garantías ofrecidas. Según un relevamiento de la Bolsa de Comercio de Rosario (BCR) realizado en septiembre, los créditos bancarios en dólares presentan intereses de entre el 5% y el 13% anual, mientras que el financiamiento comercial se ubica mayormente entre el 6% y el 10%. En pesos, las opciones abarcan desde líneas para la compra de insumos hasta préstamos de corto plazo con tasas que alcanzan el 68%.
Bancos: diferencias según el instrumento y el plazo
Las necesidades financieras de la campaña 2026/27 serán importantes. Las proyecciones preliminares indican que la superficie agrícola sembrada podría llegar a 44,2 millones de hectáreas, una cifra cercana al récord de 44,4 millones alcanzado en el ciclo 2025/26. Para afrontar los costos de implantación, los productores recurren a bancos, al mercado de capitales y al crédito comercial de proveedores y otros integrantes de la cadena.
En el financiamiento bancario en pesos para la campaña 2026/27, los acuerdos en cuenta corriente aparecen entre las alternativas más costosas, con tasas nominales anuales vencidas (TNAV) de entre el 35% y el 68%. Aunque los plazos pueden extenderse hasta 180 días, la mayoría de las entidades ofrece esta herramienta a 30 días, principalmente para cubrir necesidades inmediatas de liquidez. Por su parte, el descuento de cheques y pagarés presenta tasas de entre el 30% y el 42,3%, con vencimientos de 30 a 365 días.
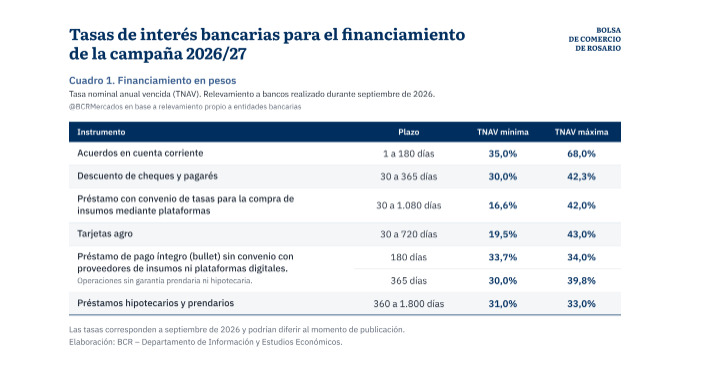
Las líneas para comprar insumos mediante plataformas digitales ofrecen una mayor amplitud de condiciones: las tasas van del 16,6% al 42% anual, con plazos de 30 días a 36 meses. Las tarjetas agro registran intereses de entre el 19,5% y el 43%, aunque algunas entidades comenzaron a reemplazarlas por herramientas digitales.
En dólares, los créditos parten del 5% anual
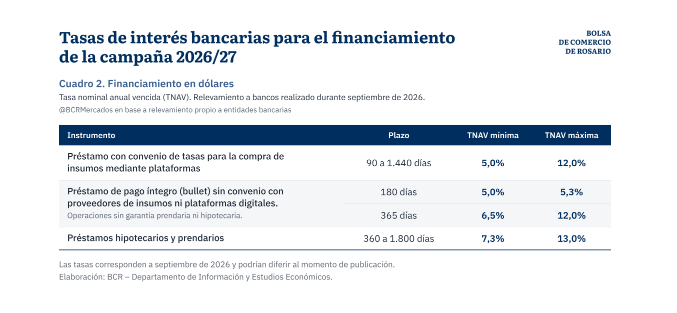
El financiamiento bancario en moneda extranjera también ocupa un lugar relevante en la campaña 2026/27. Para los préstamos destinados a la compra de insumos mediante plataformas, la BCR relevó tasas de entre el 5% y el 12% anual, con plazos que llegan hasta los 48 meses. En operaciones de hasta un año, los intereses oscilan entre el 5% y el 7,25%, mientras que las líneas más largas pueden alcanzar el extremo superior de la banda.
Los préstamos bullet en dólares presentan para la campaña 2026/27 tasas de entre el 5% y el 5,3% para vencimientos a 180 días. A 365 días, la banda se amplía del 6,5% al 12%. En tanto, los créditos prendarios e hipotecarios, que requieren garantías reales y permiten financiar inversiones a plazos más extensos, registran intereses de entre el 7,25% y el 13% anual.
El mercado de capitales ofrece alternativas con aval
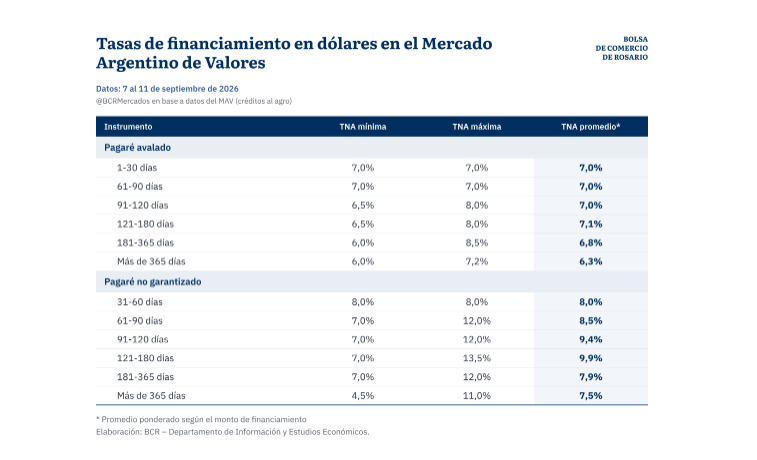
El Mercado Argentino de Valores (MAV) permite financiar la campaña 2026/27 mediante pagarés, cheques de pago diferido, echeqs y facturas de crédito electrónicas. En pesos, las tasas promedio se ubicaron mayormente entre el 25% y el 34% anual. Los echeqs avalados sobresalieron por sus costos: promediaron el 25% para plazos de hasta 60 días y llegaron al 28% en operaciones de entre 181 y 365 días.
El aval de una Sociedad de Garantía Recíproca (SGR), un fondo público o una entidad financiera reduce el riesgo para quien presta y puede abaratar el crédito. En los echeqs no garantizados, las tasas promedio oscilaron entre el 27,6% y el 34,3%, con una dispersión de entre el 20% y el 55%. En dólares, los pagarés avalados registraron promedios de entre el 6,3% y el 7,1%, mientras que los no garantizados promediaron entre el 7,5% y el 9,9%.
Santa Fe bonifica tasas y el crédito comercial sigue vigente
Un instrumento adicional para la campaña 2026/27 es el convenio entre la provincia de Santa Fe y el MAV para subsidiar parte del costo financiero de las MiPyMEs elegibles. El programa contempla una bonificación de hasta 10 puntos porcentuales, con una tasa final mínima del 15%, para determinadas operaciones en pesos con vencimientos de hasta 180 días. Cuenta con un aporte provincial de $1.000 millones y requiere un Certificado de Elegibilidad.
Por último, el crédito comercial continúa siendo la principal fuente de financiamiento del productor de cara a la campaña 2026/27. Según las entrevistas realizadas por la BCR a proveedores de insumos, cooperativas, acopios y exportadores, estas operaciones se pactan casi siempre en dólares y con pago a cosecha. Las tasas se ubican generalmente entre el 6% y el 10% anual.