El agro financió el 70% de la campaña 2025/26 con fondos de terceros

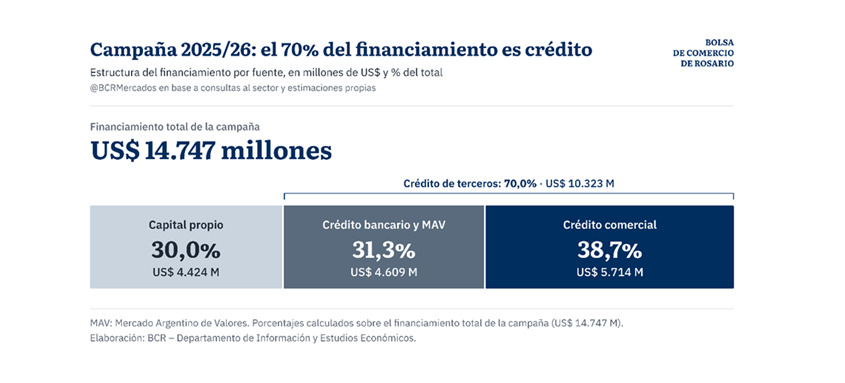
La campaña 2025/26 demandó una inversión de US$14.747 millones para cubrir los costos de siembra, insumos y labores de los principales cultivos. De acuerdo con un informe de la Bolsa de Comercio de Rosario (BCR), alrededor del 70% de ese monto se habría financiado con capital de terceros, mientras que el 30% restante fue aportado por los propios productores.
El esquema revela la importancia que tiene el crédito para una actividad en la que existe una brecha de varios meses entre el desembolso y la cosecha. Semillas, fertilizantes, agroquímicos, siembra y pulverizaciones deben pagarse antes de que los cultivos generen ingresos, por lo que las condiciones de financiamiento se convierten en un factor central para sostener la producción.
Más dólares y mayor participación bancaria
Según el relevamiento de la BCR, los productores habrían destinado unos US$4.424 millones de capital propio, equivalentes al 30% de la inversión total de la campaña 2025/26. Los otros US$10.323 millones provinieron de bancos, del Mercado Argentino de Valores (MAV) y, principalmente, del circuito comercial de la cadena agrícola.
Uno de los rasgos destacados de la campaña 2025/26 fue el mayor peso del financiamiento denominado en dólares. La desaceleración de la inflación y una mayor estabilidad cambiaria redujeron la incertidumbre respecto de la evolución del tipo de cambio y favorecieron la utilización de instrumentos en moneda dura, tanto en el sistema financiero como entre empresas vinculadas al negocio agrícola.
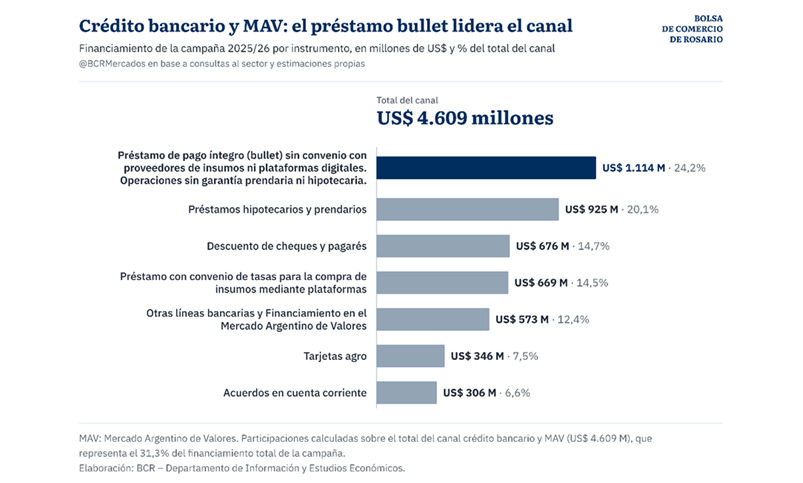
Del total financiado por terceros en la campaña 2025/26, alrededor del 45% correspondió a bancos y al MAV, por unos US$4.609 millones. Dentro de este segmento, los préstamos bullet fueron los más utilizados, con el 24% y unos US$1.114 millones. Su principal atractivo es que concentran capital e intereses al vencimiento, una estructura que permite hacer coincidir el pago con el momento de la cosecha.
Los bancos ampliaron las alternativas para producir
Los créditos hipotecarios y prendarios representaron cerca del 20% del financiamiento bancario y del MAV, por unos US$925 millones. Al contar con garantías reales, estas líneas permiten acceder a plazos más extensos y condiciones diferentes de los préstamos sin respaldo.
También tuvieron presencia en la campaña 2025/26 el descuento de cheques y pagarés, que explicó el 15% del canal, por aproximadamente US$676 millones. Una participación similar tuvieron los préstamos destinados a la compra de insumos mediante plataformas, por unos US$669 millones, una modalidad que viene creciendo durante las últimas campañas.
El resto se distribuyó entre otras líneas bancarias y herramientas del MAV, que aportaron unos US$573 millones; tarjetas agro, con US$346 millones; y acuerdos en cuenta corriente, por unos US$306 millones. En el mercado de capitales se destacaron pagarés, cheques de pago diferido y facturas de crédito electrónicas.
El crédito comercial siguió siendo el principal sostén
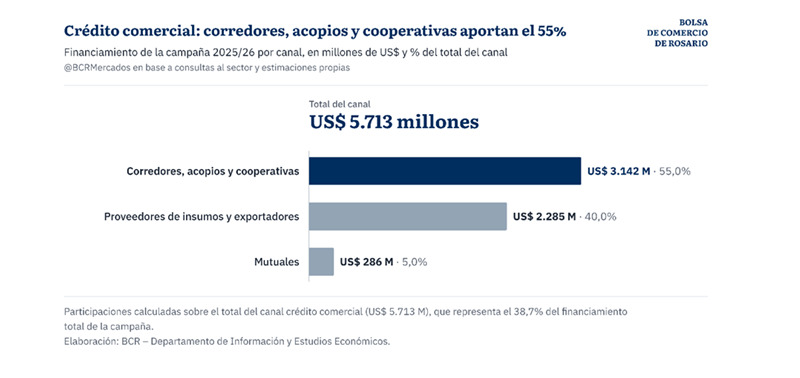
Pese al crecimiento de las alternativas bancarias en la campaña 2025/26, el crédito comercial continuó encabezando el financiamiento de terceros. La BCR estima que representó el 55% de este bloque, equivalente a unos US$5.713 millones, mediante operaciones con acopios, cooperativas, corredores, proveedores, exportadores y mutuales.
Dentro de este segmento, corredores, acopios y cooperativas concentraron US$3.142 millones, el 55% del crédito comercial. Predominaron los canjes o pagos en dólares contra contratos de granos, además del financiamiento mediante cuentas corrientes denominadas en moneda estadounidense.
Los proveedores de insumos y exportadores aportaron otros US$2.285 millones, equivalentes al 40% del canal, principalmente mediante canjes, cheques y operaciones en dólares respaldadas por contratos a futuro. Las mutuales completaron el esquema con unos US$286 millones, especialmente a través de negociación de cheques y préstamos con garantía hipotecaria.
El mapa elaborado por la BCR muestra así que la campaña 2025/26 se sostuvo sobre una combinación de capital propio, crédito bancario y financiamiento comercial, con una creciente utilización de herramientas en dólares. Aunque los bancos y el MAV ganaron espacio, el vínculo financiero entre productores y los distintos actores de la cadena continuó siendo el principal mecanismo para cubrir el capital de trabajo agrícola.