El consumo de maíz para forraje alcanzará un récord de 15,6 millones de toneladas

La campaña 2025/26 consolidó al maíz como protagonista de un ciclo excepcional. La Bolsa de Comercio de Rosario (BCR) estima que la producción argentina alcanzó 70,5 millones de toneladas, a partir de una superficie sembrada récord de 11 millones de hectáreas y un rendimiento promedio nacional de 76,6 quintales por hectárea.
Con los stocks iniciales incorporados, la oferta total llegaría a 75,1 millones de toneladas, un volumen 53% superior al promedio de la última década y 23 millones por encima del ciclo anterior. La abundancia de maíz convirtió al mercado argentino en uno de los orígenes más competitivos a escala internacional, incluso frente a una demanda doméstica que también marcará máximos.
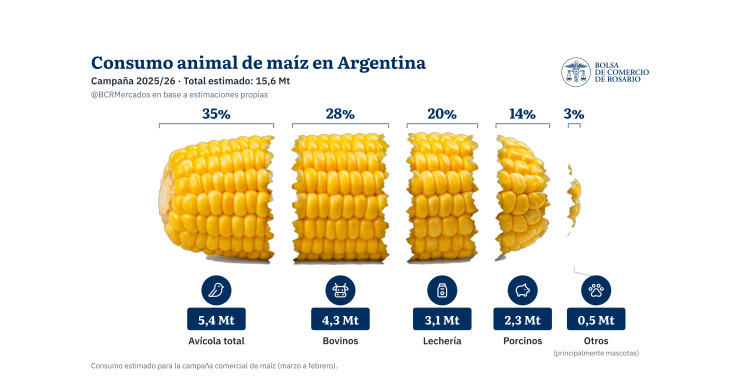
En ese contexto, el consumo de maíz destinado a alimentación animal se proyecta en 15,6 millones de toneladas, el mayor registro de la serie. La avicultura concentraría el 35% de ese volumen, seguida por la producción bovina, con el 28%; la lechería, con el 20%; el sector porcino, con el 14%, y otros usos, principalmente alimento para mascotas, con el 3%.
La alimentación animal gana intensidad
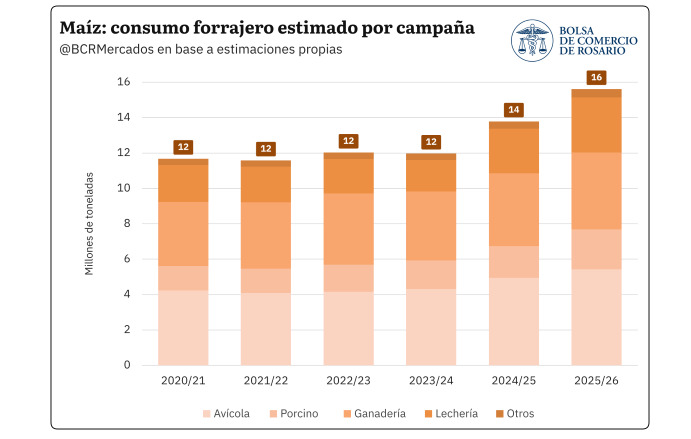
La estimación representa un aumento del 13% frente a las 13,8 millones de toneladas consumidas en 2024/25 y del 30% respecto de las 12 millones de 2023/24. Entre los factores que explican la expansión, la BCR destaca el crecimiento de la faena porcina, que avanzaría casi 12% interanual, la mayor producción primaria de leche y la expansión del stock de gallinas ponedoras.
Aunque la faena bovina y aviar se ubicaría por debajo de los niveles del ciclo previo, los animales llegan a la instancia de procesamiento con más kilos. Esa evolución también incrementa la demanda de alimento: el peso promedio del novillito entre marzo y septiembre fue 6% superior al promedio de los últimos cinco años, mientras que el del novillo aumentó 4%.
La relación entre el precio del maíz y el de las proteínas animales favoreció su incorporación a las dietas. El valor del kilo vivo de novillo alcanzó máximos históricos en marzo y, hasta septiembre, promedió un 43% más que en los últimos cinco años. Así, el ratio maíz/novillo cayó a mínimos de más de una década.
Precios competitivos y exportaciones récord
Las cotizaciones locales estuvieron condicionadas por la volatilidad de Chicago. Tras alcanzar máximos de tres años y medio en septiembre, los precios internacionales del maíz retrocedieron hacia niveles similares a los de 2025. En Argentina, la abundante oferta limitó las subas y amortiguó el impacto de las bajas. Ajustada por inflación, la pizarra Rosario promedió entre marzo y septiembre un valor 10% inferior al del año pasado, y desde octubre profundizó el ajuste.
La competitividad también se reflejó en el frente externo. Las dificultades logísticas y productivas en distintas regiones, las restricciones en el Mar Negro y las complicaciones en las rutas comerciales internacionales posicionaron a la Argentina como un proveedor confiable y con disponibilidad de mercadería. Entre marzo y octubre, los embarques sumaron 34,2 millones de toneladas: 45% más que el promedio de la última década, 47% por encima del ciclo anterior y 5% sobre el récord previo.
La BCR proyecta exportaciones por 45 millones de toneladas de maíz para toda la campaña 2025/26. A octubre, el programa exportador registraba un avance del 76%, en línea con el promedio histórico para esa altura del año.
Más absorción, pero también mayores existencias
El uso industrial también acompaña la expansión. Entre marzo y septiembre se habrían destinado 1,3 millones de toneladas de maíz a la producción de bioetanol, un 10% más que en igual período del año pasado y el máximo de los registros. En lo que va del año, el cereal explicó el 63% de los insumos utilizados para elaborar etanol.
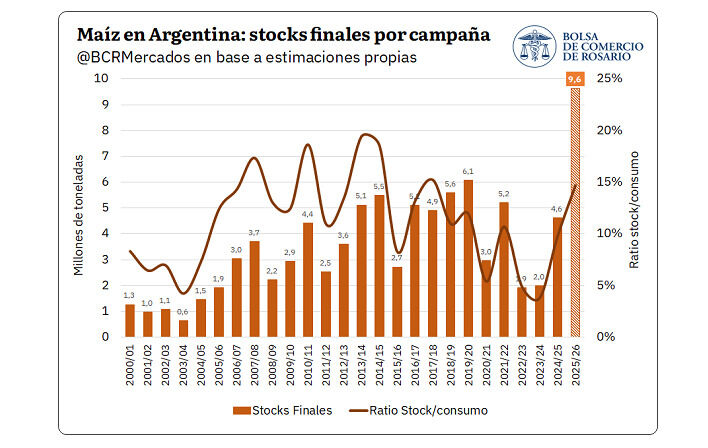
Al sumar la demanda forrajera, industrial y exportadora, la absorción total alcanzaría 65,5 millones de toneladas, de las cuales el 69% correspondería al mercado externo. Pese a ese nivel de utilización, la oferta extraordinaria dejaría stocks finales estimados en 9,6 millones de toneladas, el doble que en la campaña anterior y un máximo en términos absolutos. Sin embargo, la relación entre existencias y consumo se ubicaría en 15%, igual que en 2017/18 y cinco puntos porcentuales por encima del ciclo pasado.